소상공인 정책자금 확인서 받으면 대출 확정일까? 일반경영안정자금은 은행 심사가 남습니다
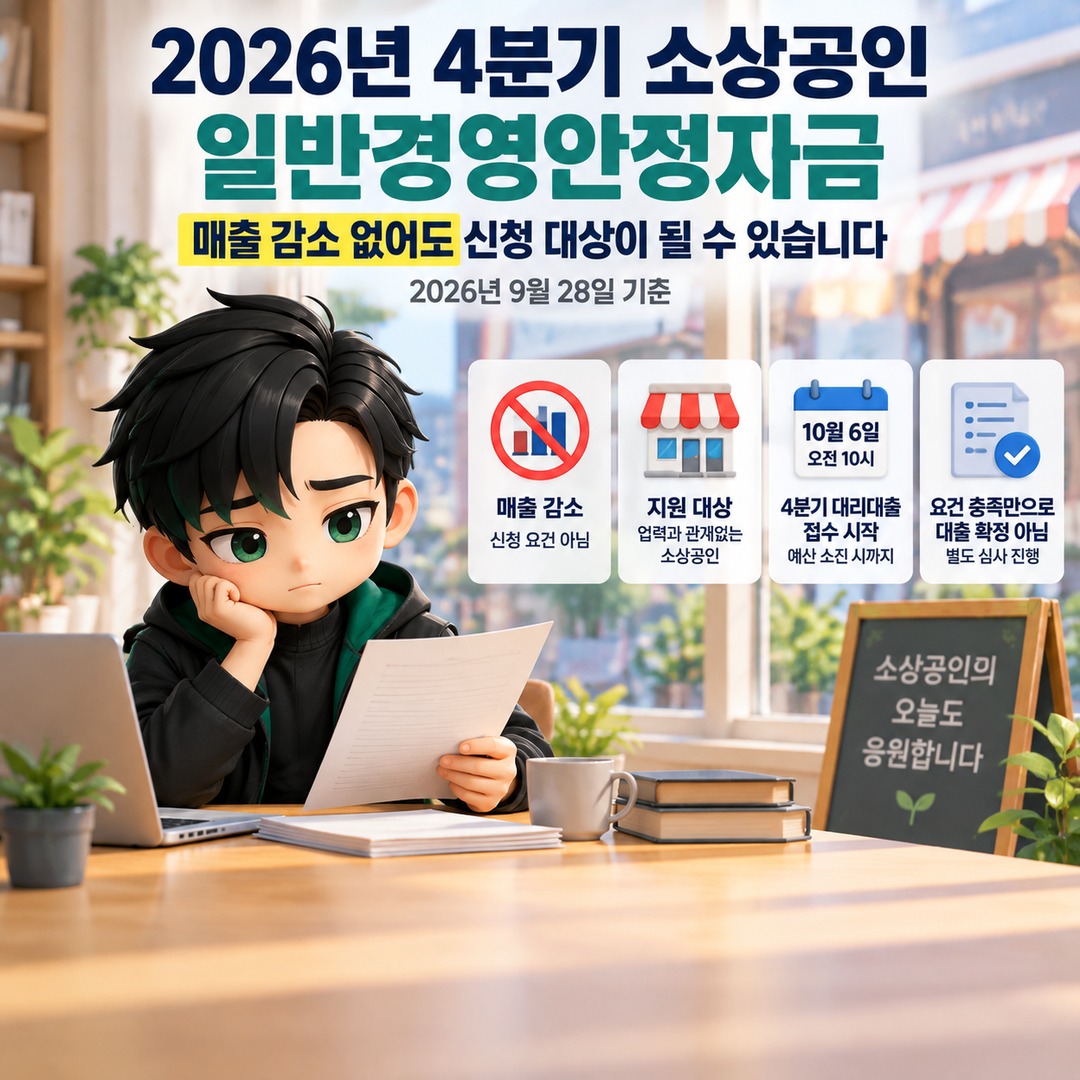
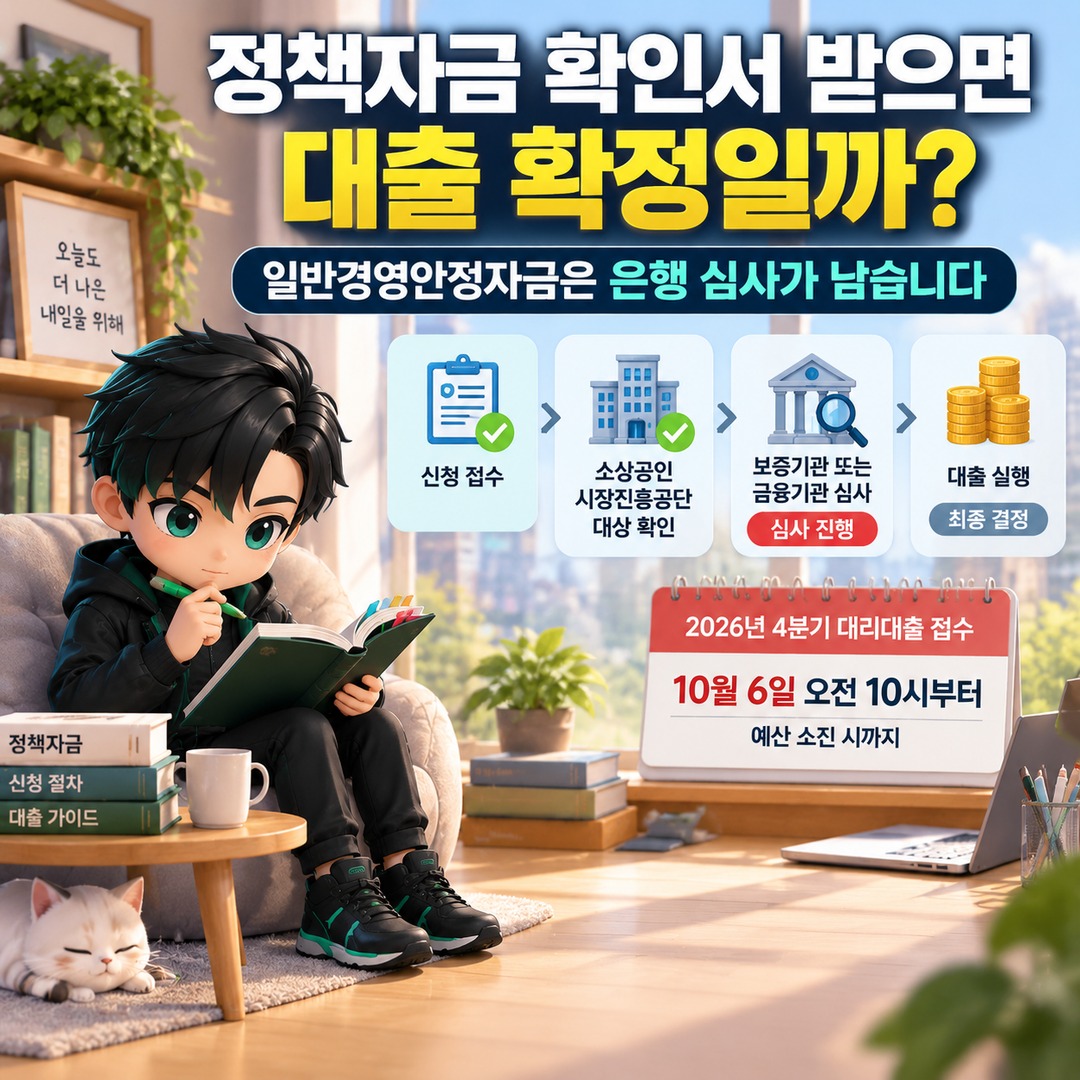
소상공인 일반경영안정자금의 지원대상 확인서를 받았다고 대출이 확정되는 것은 아닙니다. 일반경영안정자금은 대리대출 방식이어서 소상공인시장진흥공단의 대상 확인 뒤에도 보증기관 또는 금융기관의 심사를 통과해야 실제 대출이 실행됩니다. 2026년 4분기 대리대출 접수는 10월 6일 오전 10시부터 예산 소진 시까지 예정돼 있습니
최신 공식자료와 검색 의도를 바탕으로 작성한 정보·분석·방법 콘텐츠를 카테고리별로 확인할 수 있습니다.
소상공인 일반경영안정자금의 지원대상 확인서를 받았다고 대출이 확정되는 것은 아닙니다. 일반경영안정자금은 대리대출 방식이어서 소상공인시장진흥공단의 대상 확인 뒤에도 보증기관 또는 금융기관의 심사를 통과해야 실제 대출이 실행됩니다. 2026년 4분기 대리대출 접수는 10월 6일 오전 10시부터 예산 소진 시까지 예정돼 있습니
2026년 9월 28일 기준, 일반경영안정자금은 매출 감소를 신청 요건으로 두고 있지 않습니다. 2026년 기준 지원 대상은 업력과 관계없는 소상공인이며, 4분기 대리대출 접수는 10월 6일 오전 10시부터 예산 소진 시까지 안내돼 있습니다. 다만 소상공인 요건을 충족한다고 해서 실제 대출까지 자동으로 확정되는 것은 아닙
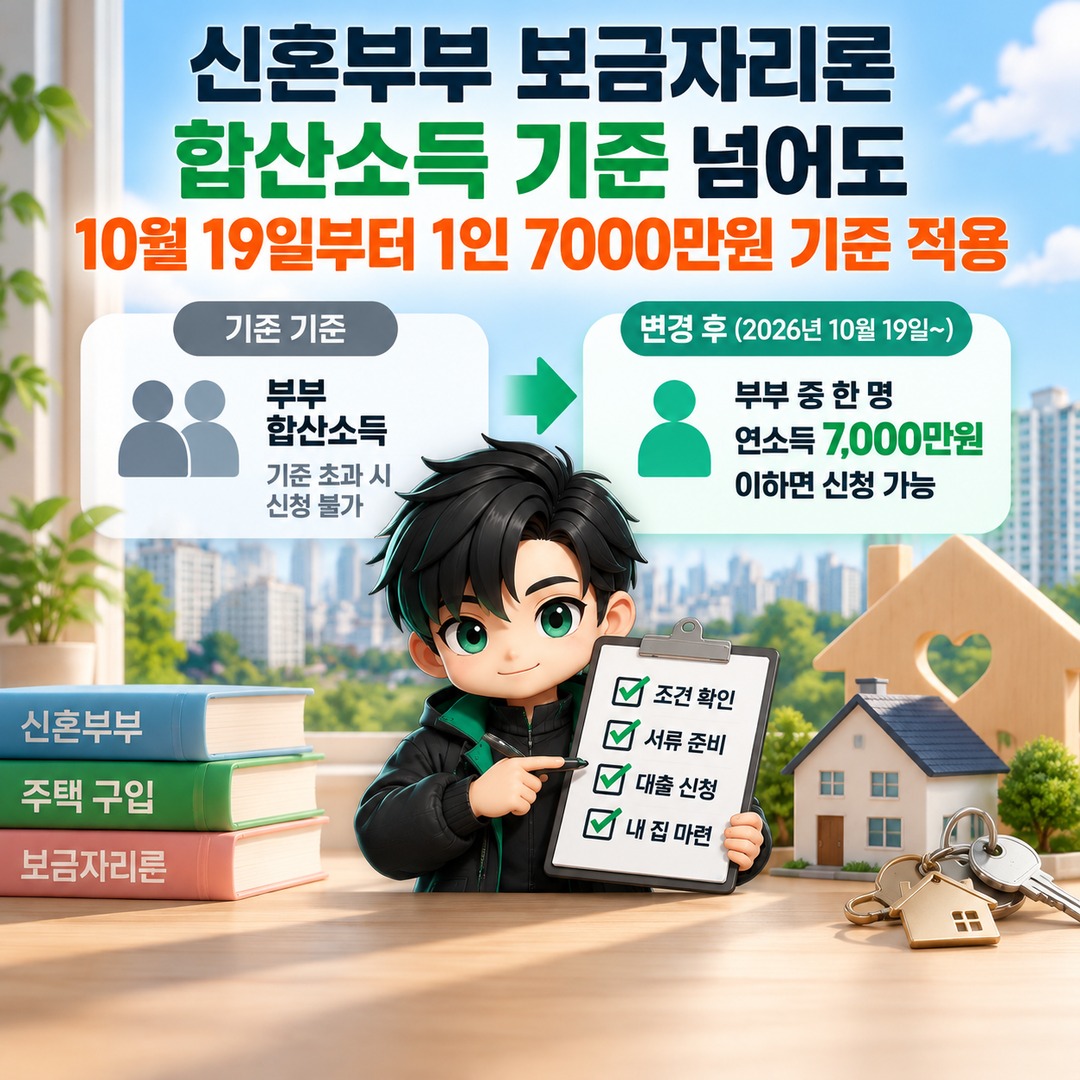
신혼부부라서 두 사람의 소득을 합쳤더니 기존 보금자리론 기준을 넘어 신청하지 못했던 경우라면 달라지는 부분이 있습니다. 2026년 10월 19일 신규 대출신청부터 신혼가구의 부부 합산소득이 기존 기준을 초과하더라도 부부 중 한 명의 연소득이 7,000만원 이하이면 새로운 소득 기준으로 보금자리론을 신청할 수 있습니다. 다
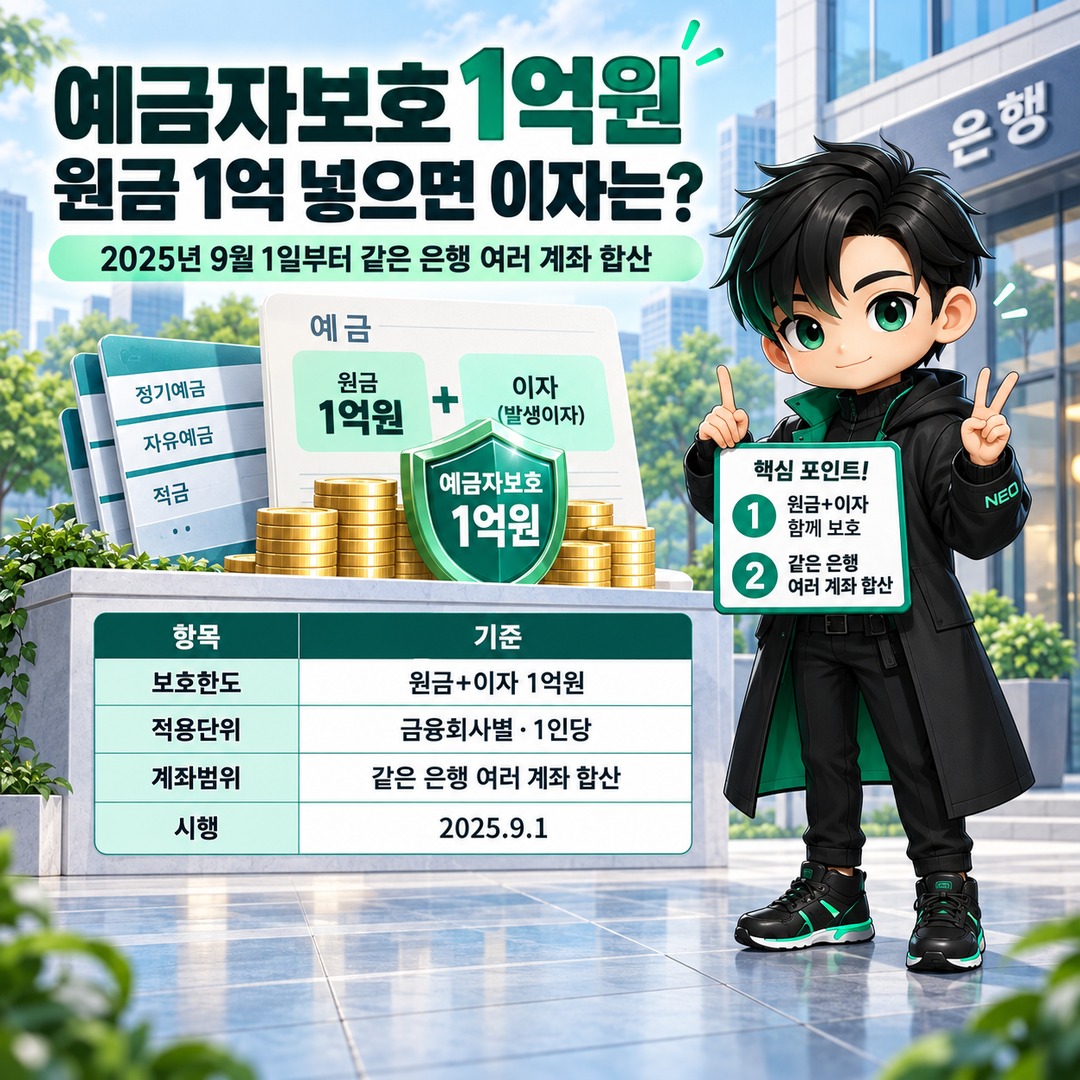
정기예금의 예금보호한도는 원금만 1억원이 아니라 원금과 소정의 이자를 합쳐 금융회사별·1인당 1억원입니다. 따라서 한 은행에 원금 1억원을 예치하면 이자까지 모두 1억원 한도 안에 들어간다고 볼 수 없습니다. 2025년 9월 1일부터 종전 5천만원이던 보호한도가 1억원으로 상향됐습니다. 정기예금 금리를 비교하다 보면 3.
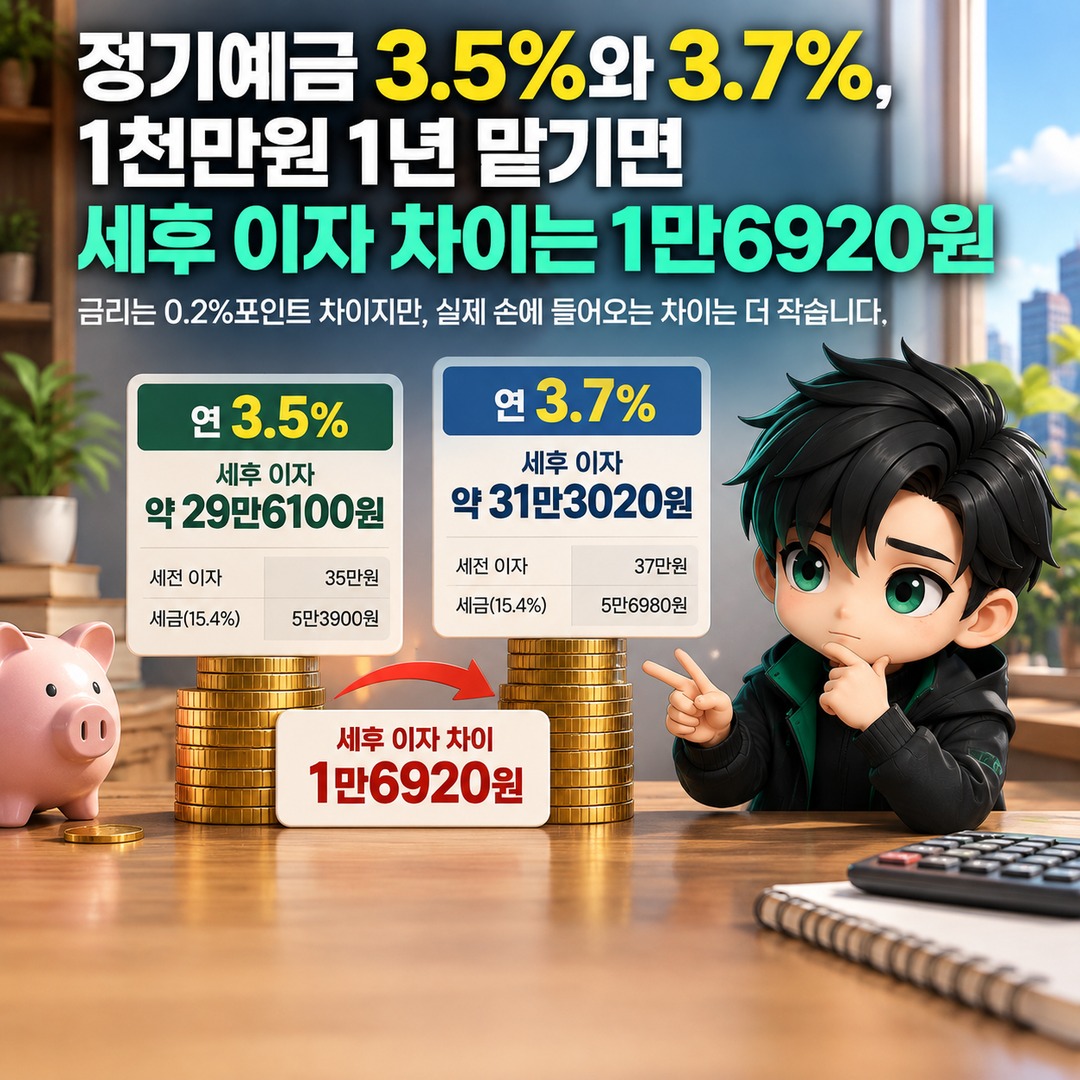
1천만원을 1년 정기예금에 넣는다고 가정하면 연 3.5%는 세후 이자 약 29만6100원, 연 3.7%는 약 31만3020원입니다. 일반과세 15.4%를 적용한 차이는 1만6920원입니다. 금리는 0.2%포인트 차이지만 실제 손에 들어오는 차이는 세전 2만원보다 작습니다. 계산은 어렵지 않습니다. 1천만원을 12개월 동안
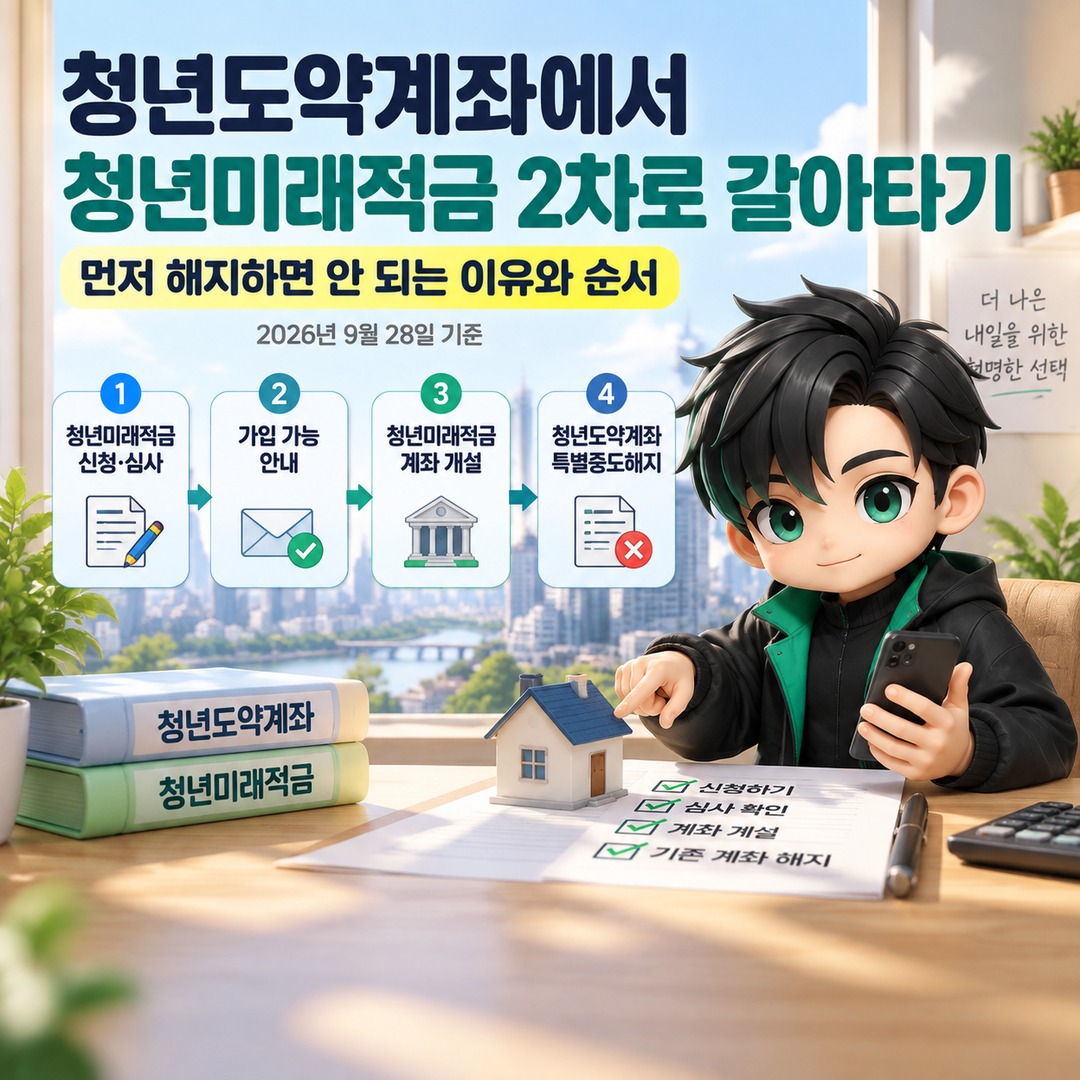
청년도약계좌를 보유하고 있다면 청년미래적금 2차 신청 전에 기존 계좌부터 해지하면 안 됩니다. 2026년 9월 28일 기준 금융위원회가 안내한 순서는 청년미래적금 신청·심사 → 가입 가능 안내 → 청년미래적금 계좌 개설 → 청년도약계좌 특별중도해지입니다. 청년미래적금 2차 모집에서 청년도약계좌 가입자의 갈아타기가 다시 허
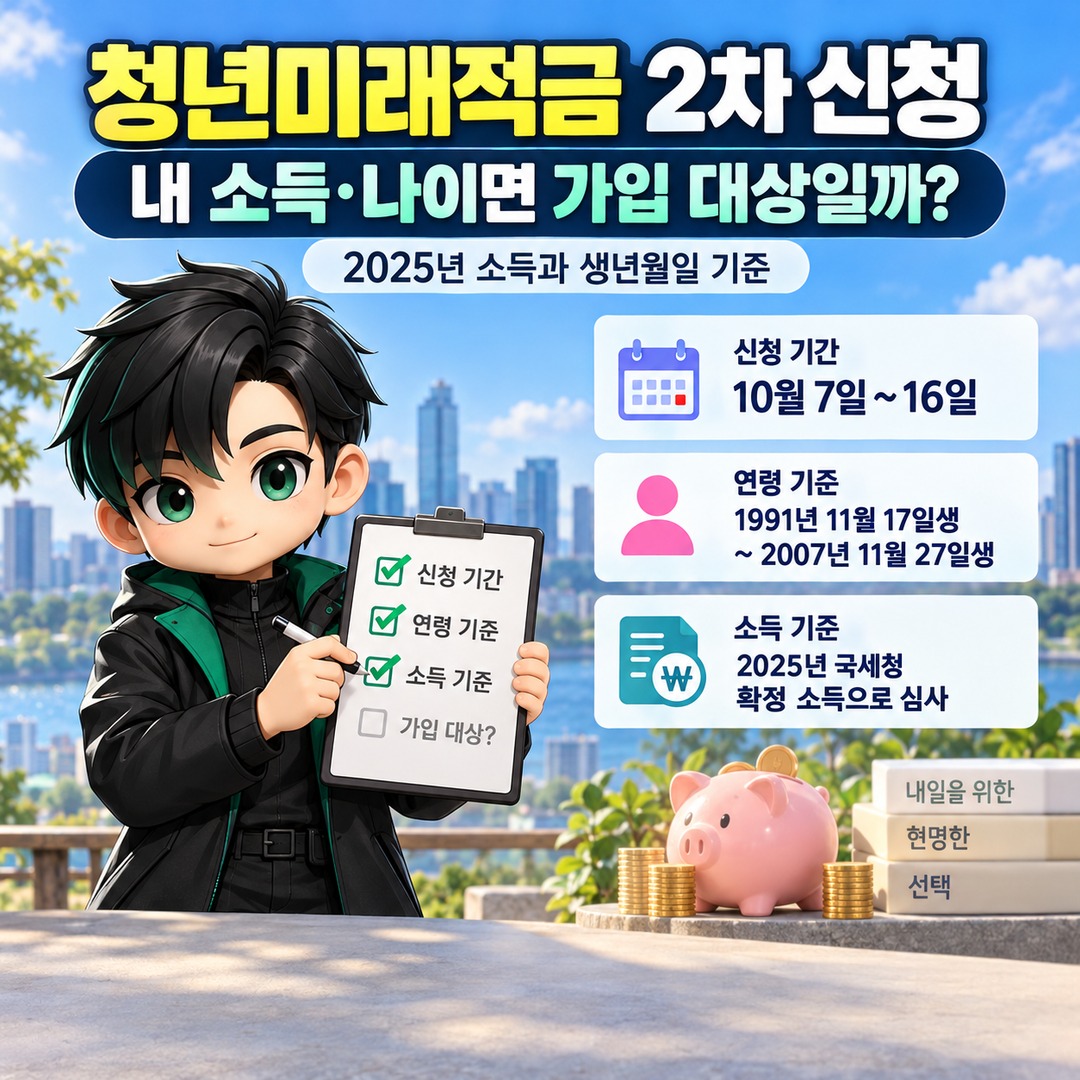
2026년 9월 28일 기준 청년미래적금 2차 신청은 10월 7일부터 16일까지 진행됩니다. 나이는 신청일이 아니라 계좌개설 기간을 기준으로 판단해 1991년 11월 17일생부터 2007년 11월 27일생까지가 기본 범위이며, 소득은 2025년 국세청 확정 소득으로 심사합니다. 따라서 올해 월급이나 현재 나이만 보고 가입
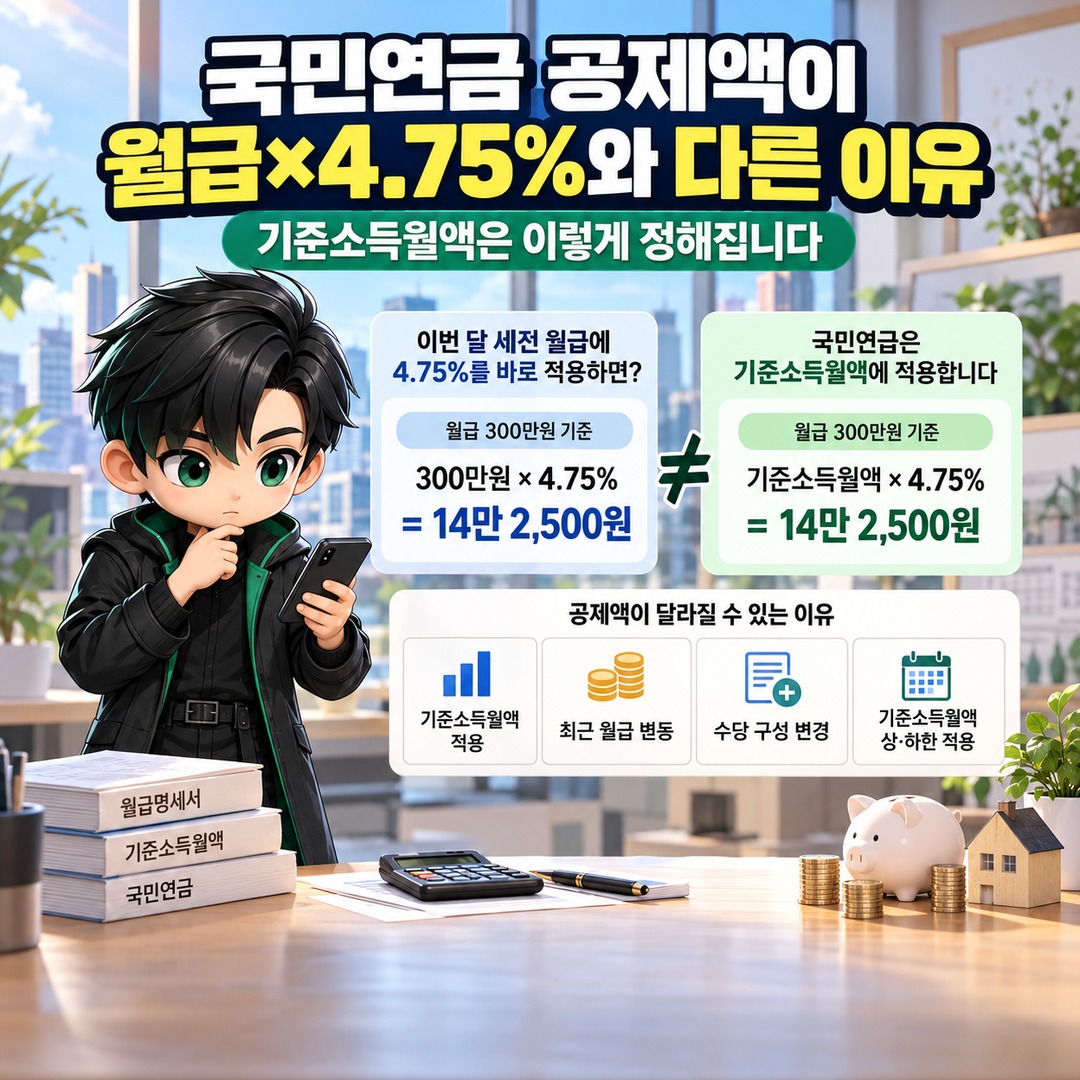
2026년 직장가입자의 국민연금 본인 부담률은 4.75%지만, 이번 달 세전 월급에 무조건 4.75%를 곱해 공제하는 것은 아닙니다. 국민연금은 ‘기준소득월액’에 보험료율을 적용하기 때문에 최근 월급이 올랐거나 수당 구성이 달라졌다면 급여명세서의 국민연금 금액과 단순 계산값이 다를 수 있습니다. 월급 300만원이면 본인
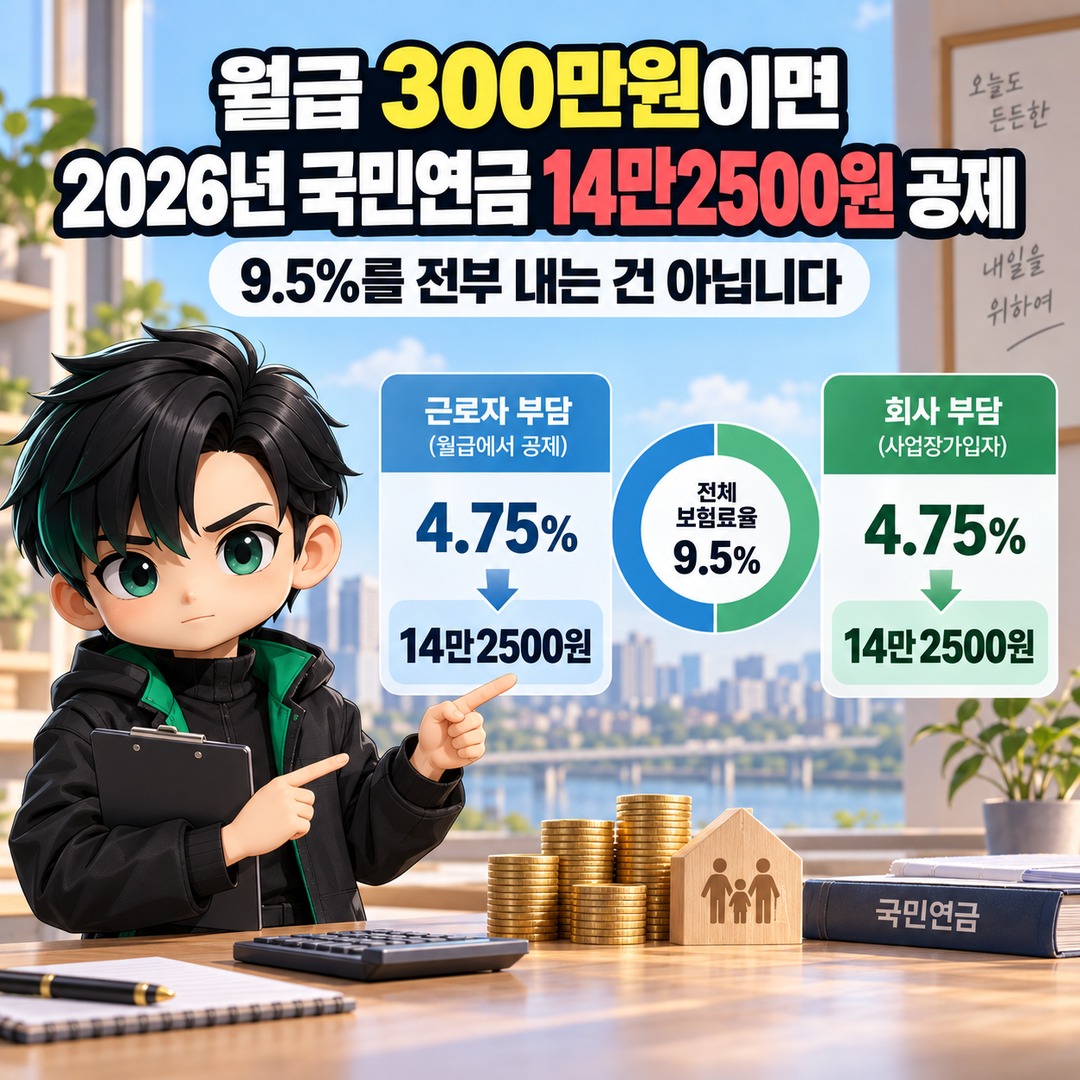
2026년 9월 기준, 국민연금 사업장가입자의 기준소득월액이 300만원이라면 월급에서 빠지는 국민연금은 14만2500원입니다. 전체 보험료율은 9.5%지만 직장인은 회사와 절반씩 부담하기 때문에 근로자 부담률은 4.75%입니다. 2026년 국민연금 보험료율은 9.5%입니다. 하지만 회사에 다니는 사업장가입자는 근로자와 사
검색의도와 플랫폼에 맞춰 작성된 콘텐츠입니다.