
예금자보호 1억원, 원금 1억 넣으면 이자는? 같은 은행 여러 계좌까지 합산됩니다
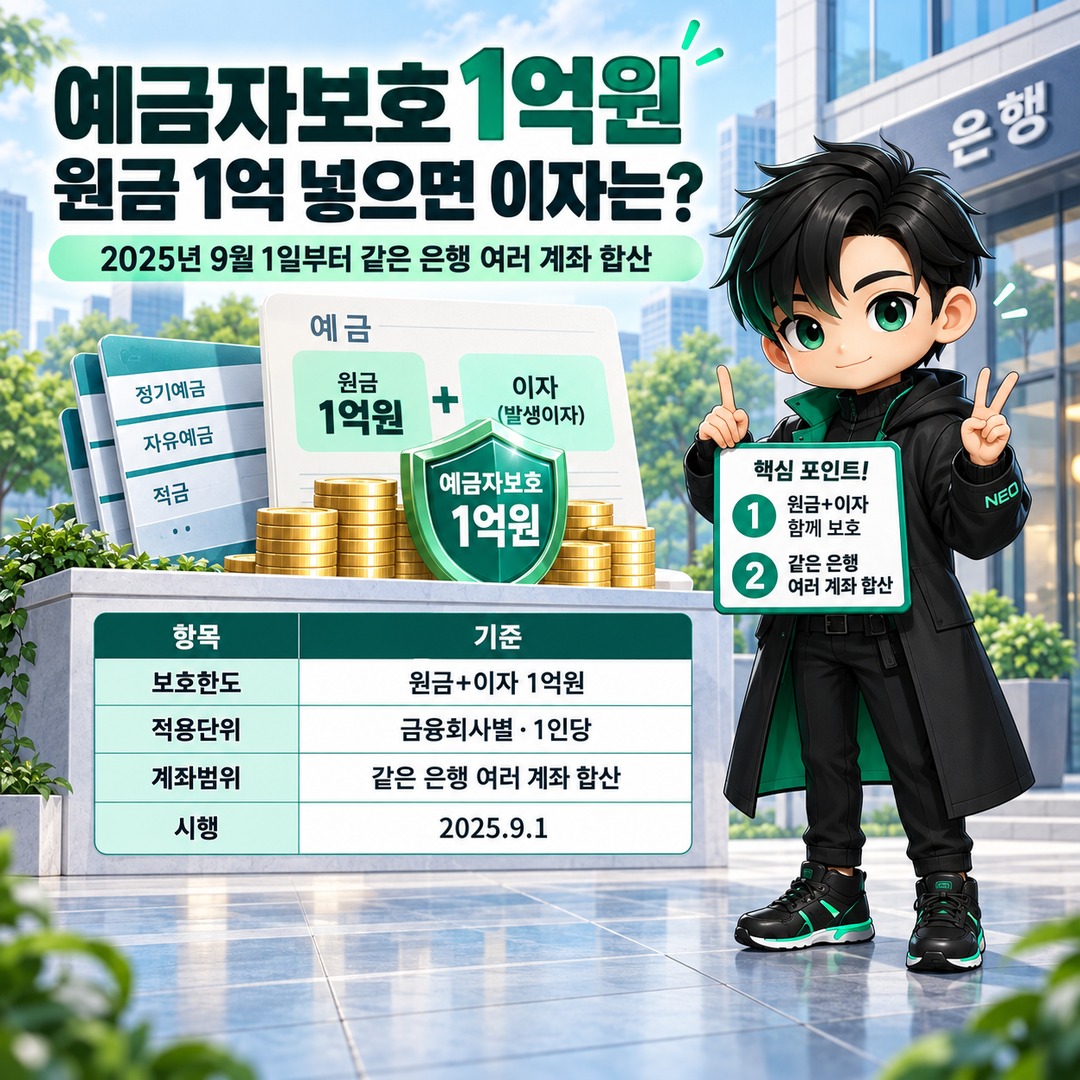
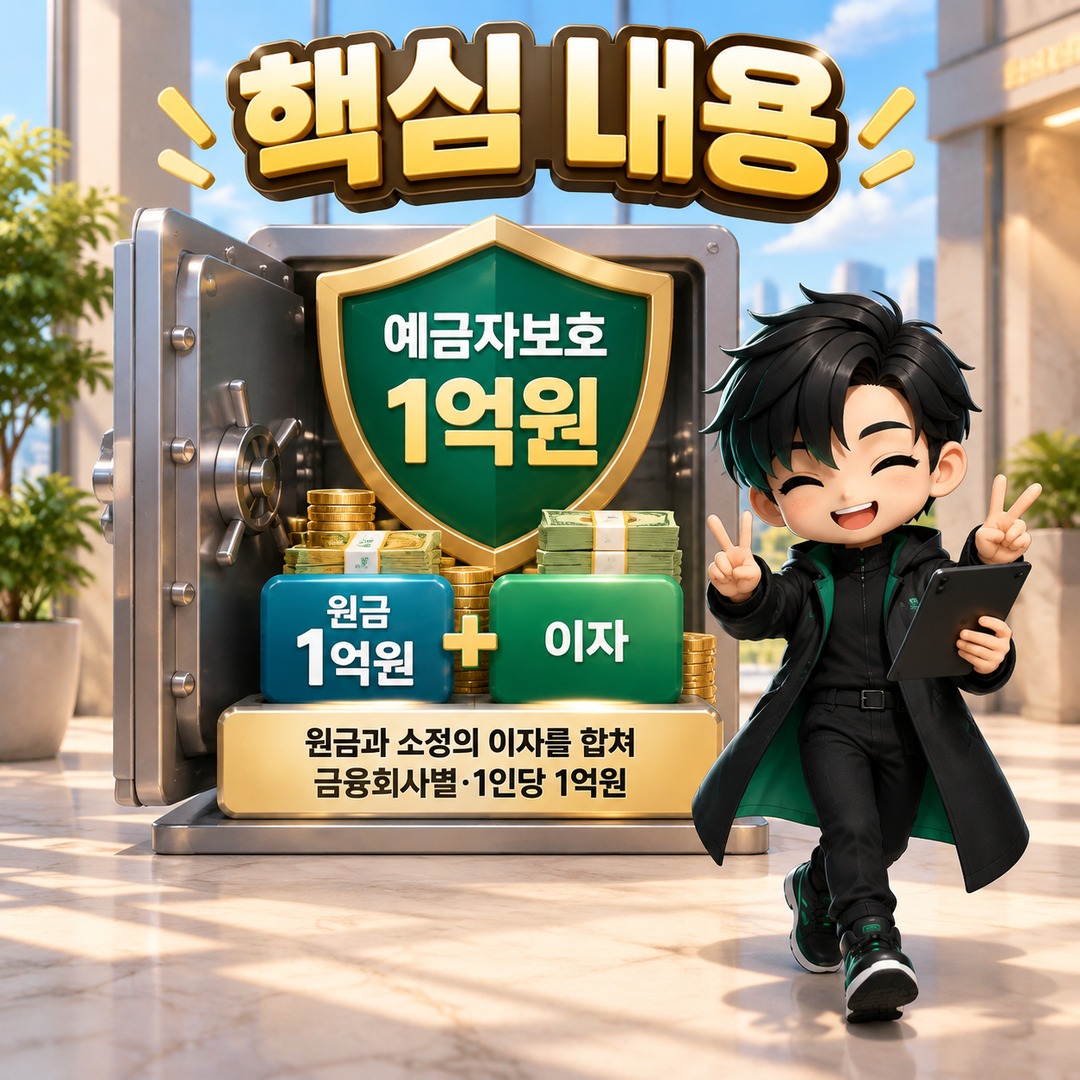
정기예금의 예금보호한도는 원금만 1억원이 아니라 원금과 소정의 이자를 합쳐 금융회사별·1인당 1억원입니다. 따라서 한 은행에 원금 1억원을 예치하면 이자까지 모두 1억원 한도 안에 들어간다고 볼 수 없습니다. 2025년 9월 1일부터 종전 5천만원이던 보호한도가 1억원으로 상향됐습니다.
정기예금 금리를 비교하다 보면 3.5%, 3.7%처럼 금리 차이에 먼저 눈이 갑니다. 그런데 예치금액이 커질수록 금리 못지않게 확인해야 할 것이 '1억원을 무엇을 기준으로 계산하느냐'입니다.
예금자보호 1억원은 원금 1억원이라는 뜻이 아닙니다
금융위원회가 안내하는 기준은 명확합니다. 은행·저축은행 등의 보호대상 예·적금은 원금과 소정의 이자를 합쳐 금융기관별 1인당 1억원까지 보호됩니다.
여기서 중요한 표현이 '소정의 이자'입니다.
금융회사가 정상 영업할 때 만기에 받기로 한 예상이자를 단순히 그대로 더하는 개념과는 차이가 있습니다. 예금보험 사고가 발생했을 때 적용하는 소정의 이자는 약정이율과 예금보험공사가 정하는 이율 가운데 낮은 이율 등을 기준으로 산정됩니다.
따라서 다음처럼 이해하는 것이 정확합니다.
| 예치 상황 | 보호한도 판단 |
|---|---|
| 원금 1억원만 예치 | 소정의 이자가 더해지면 일부가 1억원을 넘을 수 있음 |
| 원금+소정의 이자 1억원 이하 | 한도 안에서 보호 |
| 같은 은행 계좌 여러 개 | 보호대상 금액을 합산 |
| 서로 다른 금융회사 | 각 금융회사별로 한도 적용 |
즉 '은행에 원금 1억원까지 넣어도 된다'가 아니라 '보호대상 원금과 소정의 이자를 합친 금액을 본다'가 핵심입니다.
연 3.5%·3.7% 예금이라면 원금을 얼마 넣어야 할까
실제 예금보호금액은 앞서 설명한 '소정의 이자'를 기준으로 하기 때문에 상품의 약정금리만 가지고 정확한 보호 원금 한도를 역산할 수는 없습니다.
다만 자금을 배분할 때 감을 잡기 위해 약정금리가 1년 동안 그대로 적용되고 세전 약정이자를 전부 더한다고 가정한 보수적인 단순 계산은 해볼 수 있습니다.
연 3.5%라면:
1억원 ÷ 1.035 ≈ 96,618,357원
연 3.7%라면:
1억원 ÷ 1.037 ≈ 96,432,015원
작성자 계산입니다.
이 계산은 실제 예금보험금 산정액을 뜻하지 않습니다. '원금에 1년치 약정이자를 전부 더해도 1억원을 넘지 않게 하려면 어느 정도인가'를 보여주는 참고 계산입니다.
예를 들어 9,500만원을 1년 정기예금에 넣는다고 가정하면 단순 계산 결과는 다음과 같습니다.
| 약정금리 | 1년 세전 약정이자 | 원금+세전 약정이자 |
|---|---|---|
| 연 3.5% | 3,325,000원 | 98,325,000원 |
| 연 3.7% | 3,515,000원 | 98,515,000원 |
반대로 9,700만원을 연 3.7%에 1년 맡기면 세전 약정이자는 358만9천원이고 원금과 합계는 1억58만9천원이 됩니다.
이 역시 실제 보호금액 계산이 아니라 약정이자를 이용한 비교용 계산입니다.
같은 은행에 예금 두 개면 각각 1억원 보호될까
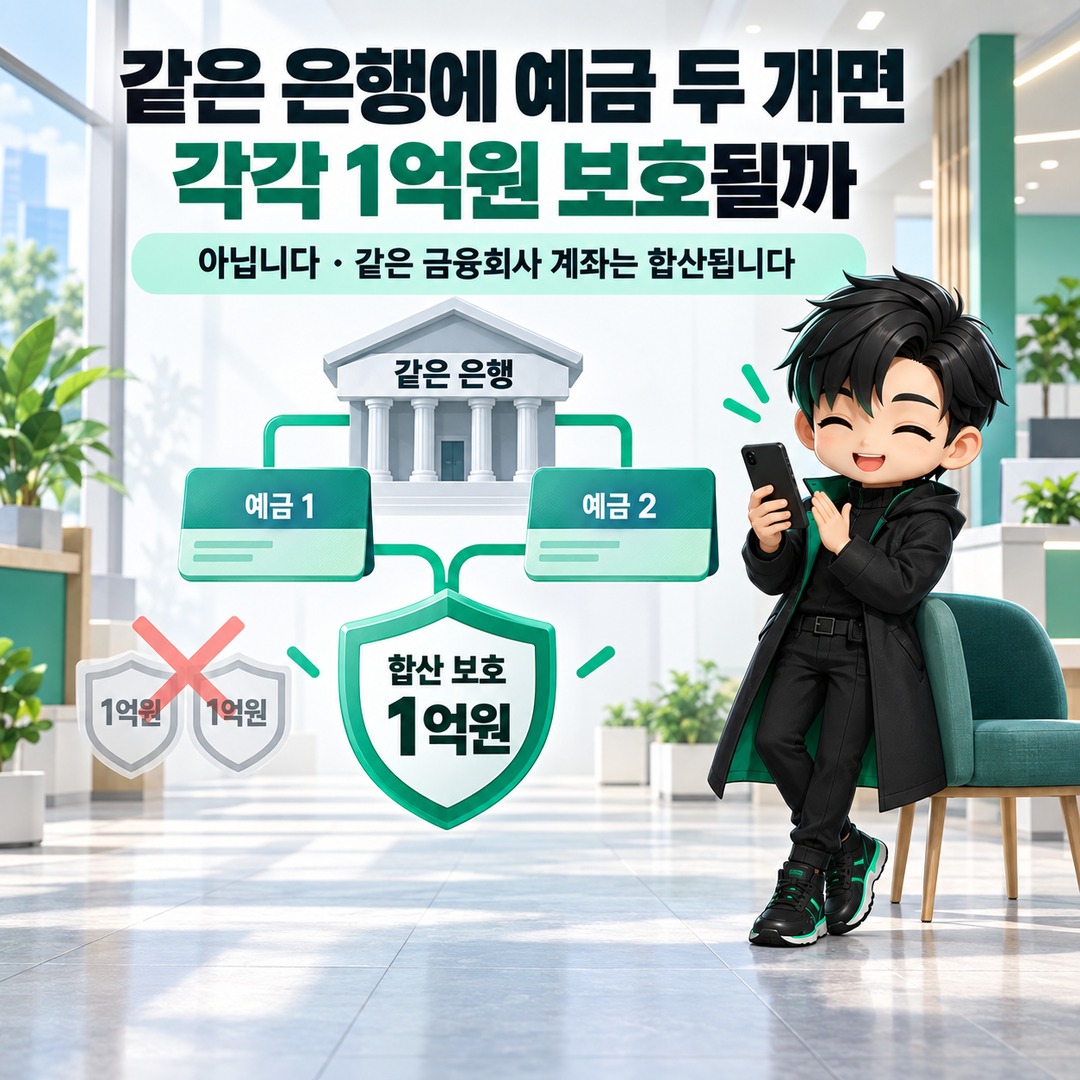
아닙니다. 같은 금융회사라면 계좌가 여러 개여도 보호대상 금액을 합산합니다.
금융위원회는 같은 금융기관에 여러 예·적금 계좌를 가지고 있다면 모든 예·적금의 원금과 소정의 이자를 합쳐 1억원까지 보호한다고 설명합니다. 공식 문답에서도 한 금융기관에 3천만원·4천만원·5천만원 계좌를 보유한 사례는 총 1억2천만원 가운데 최대 1억원이 보호되는 사례로 제시됩니다.
따라서 같은 A은행에서 정기예금을 여러 개로 쪼개거나 서로 다른 지점에 나눠 가입한다고 해서 일반 예금의 보호한도가 계좌 수만큼 늘어나는 것은 아닙니다.
반면 A은행과 B은행처럼 서로 다른 금융회사라면 각각의 금융회사에서 보호한도를 따로 적용합니다. 금융그룹이나 앱 이름만 보지 말고 실제 계약 상대방인 금융회사를 확인하는 것이 중요합니다.
예금금리가 높으면 1억원 한도에서 더 불리할까
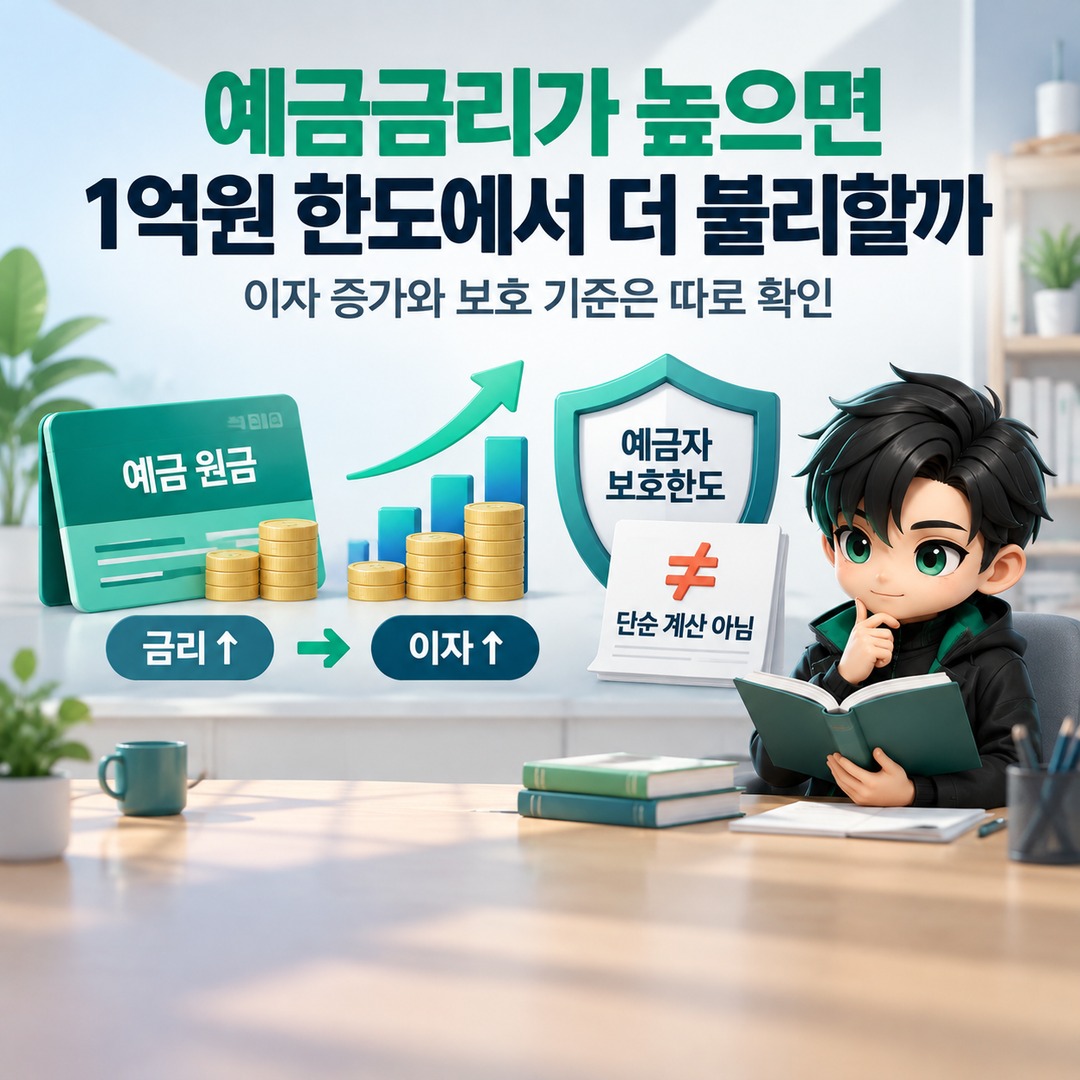
금리가 높을수록 같은 원금에서 발생하는 이자가 커지는 것은 맞지만, 예금보호금액을 단순히 '약정금리 × 원금'만으로 확정하면 안 됩니다.
예금보험 사고가 발생했을 때 보호되는 이자는 상품의 약정이율과 예금보험공사 등이 정하는 이율을 기준으로 산정되는 '소정의 이자'이기 때문입니다.
그래서 큰 금액을 예치할 때는 최고금리만 비교하기보다 다음 순서로 확인하는 편이 정확합니다.
1. 가입하려는 상품이 예금자보호 대상인지 확인합니다.
2. 같은 금융회사에 이미 가지고 있는 보호대상 예금이 얼마인지 확인합니다.
3. 기존 계좌와 새 예금의 원금을 합산합니다.
4. 소정의 이자까지 포함해 1억원 한도를 판단한다는 점을 고려합니다.
5. 한도에 매우 가깝다면 해당 금융회사나 예금보험 관련 공식 안내에서 적용 기준을 다시 확인합니다.
2025년 9월 전에 가입한 예금도 1억원까지 보호될까
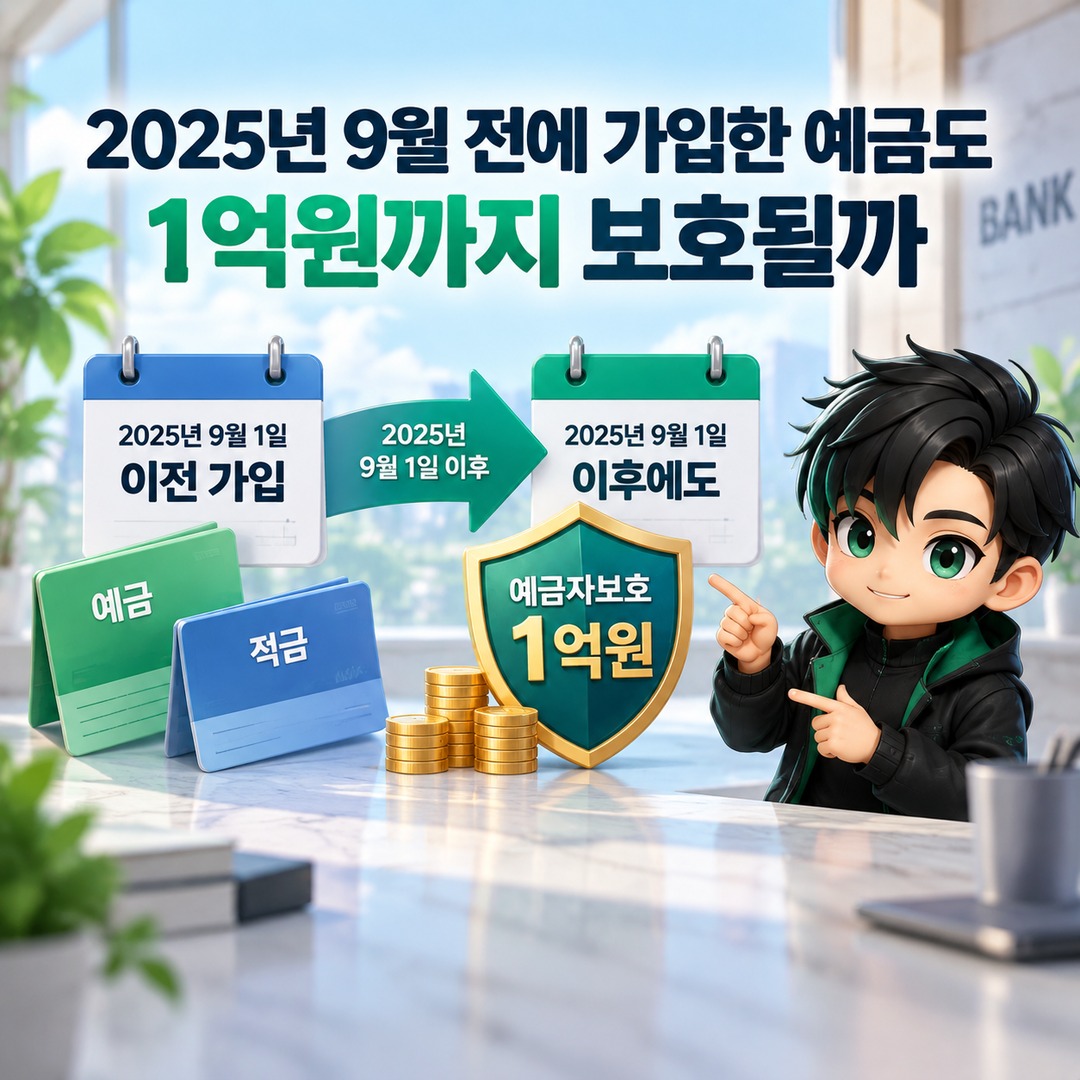
그렇습니다. 2025년 9월 1일 이전에 가입한 보호대상 예·적금도 2025년 9월 1일 이후에는 상향된 1억원 한도가 적용됩니다.
금융위원회는 가입 시점과 관계없이 보호대상 예·적금에 새로운 한도를 적용한다고 안내하고 있습니다. 예금보호한도는 2001년 이후 24년 만에 5천만원에서 1억원으로 상향됐습니다.
다만 1억원 한도 상향과 상품 자체의 예금자보호 여부는 별개의 문제입니다. 금융회사가 판매하는 모든 금융상품이 자동으로 예금자보호 대상이 되는 것은 아니므로 가입 화면이나 상품설명서의 예금자보호 표시를 확인해야 합니다.
정기예금 금리 비교에서 마지막으로 확인할 숫자
1천만원을 맡길 때는 0.1~0.2%포인트의 금리 차이가 세후 이자에 얼마나 영향을 주는지가 주요 관심사가 될 수 있습니다.
하지만 예치금액이 1억원에 가까워지면 질문이 하나 더 생깁니다.
'이 금리가 높은가?'와 함께 '같은 금융회사에 있는 보호대상 원금과 소정의 이자를 합치면 얼마인가?'를 확인해야 합니다.
2026년 9월 28일 기준 일반적인 예금보호한도는 금융회사별·예금자 1인당 원금과 소정의 이자를 합해 1억원입니다. 원금 1억원을 기준으로 계좌를 나누는 것이 아니라 금융회사별 합산액을 기준으로 확인하는 것이 핵심입니다.
함께 보면 좋은 글
정기예금 3.5%와 3.7%, 1천만원 1년 맡기면 세후 이자 차이는 1만6920원
월급 300만원이면 2026년 국민연금 14만2500원 공제, 9.5%를 전부 내는 건 아닙니다