
정기예금 3.5%와 3.7%, 1천만원 1년 맡기면 세후 이자 차이는 1만6920원
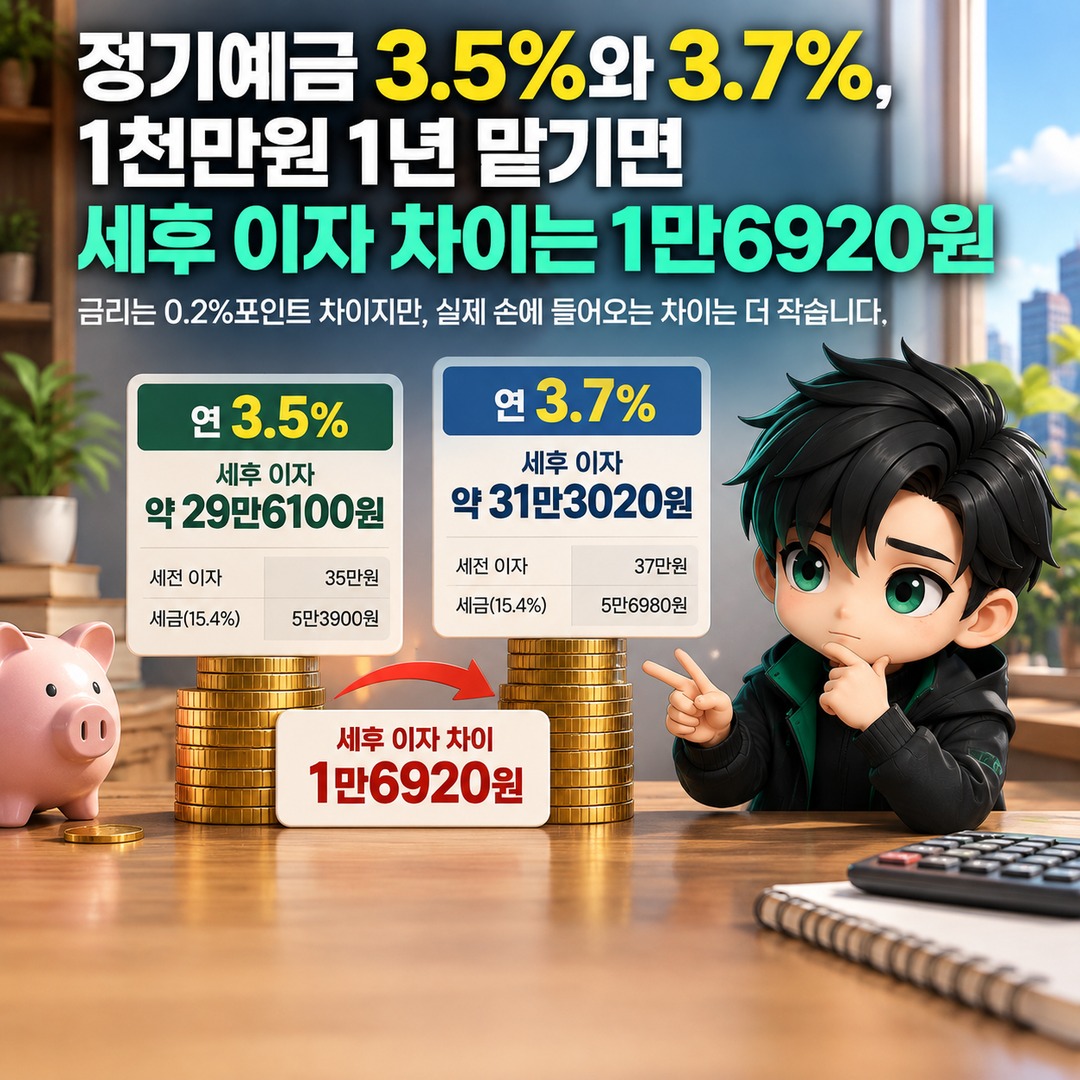
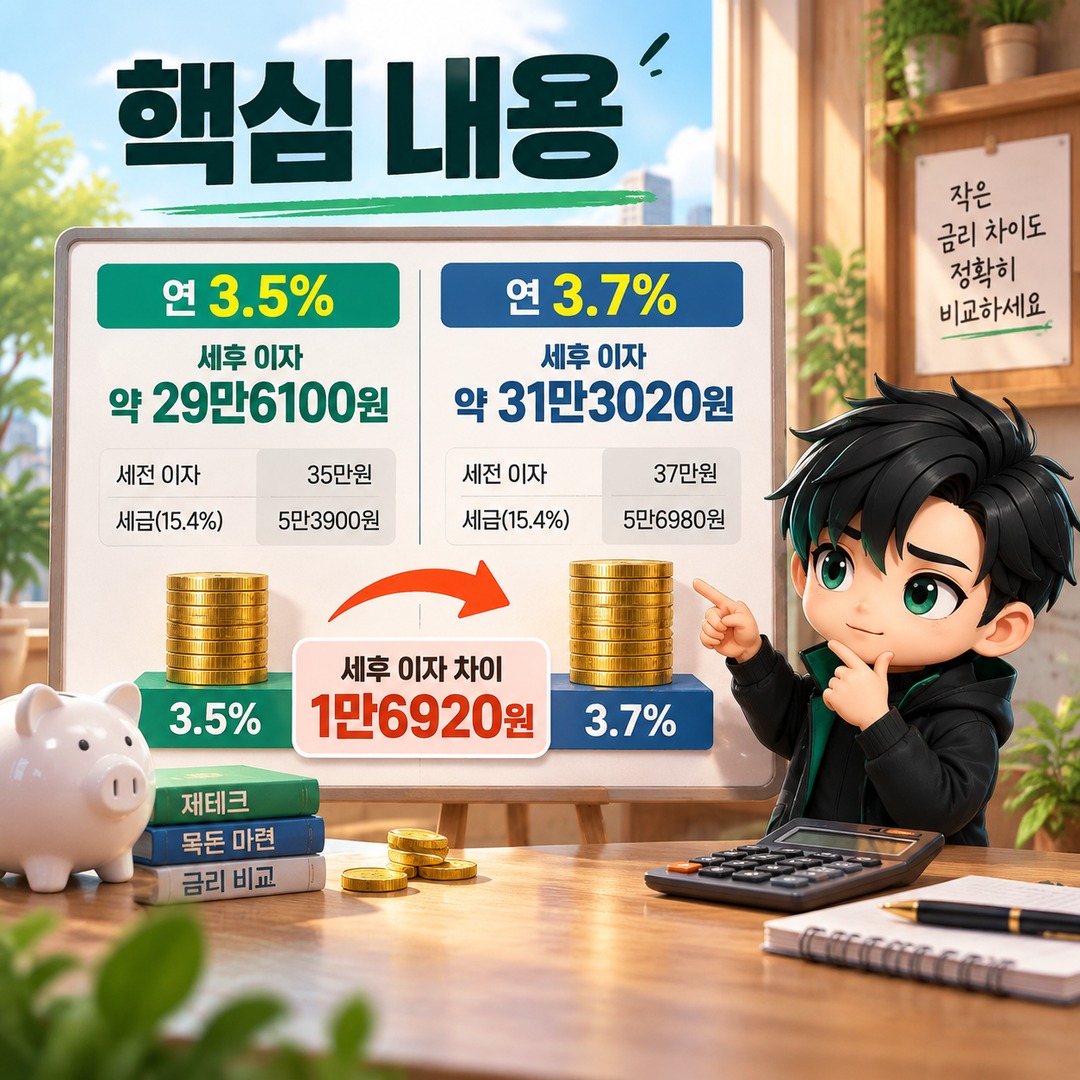
1천만원을 1년 정기예금에 넣는다고 가정하면 연 3.5%는 세후 이자 약 29만6100원, 연 3.7%는 약 31만3020원입니다. 일반과세 15.4%를 적용한 차이는 1만6920원입니다. 금리는 0.2%포인트 차이지만 실제 손에 들어오는 차이는 세전 2만원보다 작습니다.
금리 0.2%포인트 차이, 세전으로는 정확히 2만원입니다
계산은 어렵지 않습니다. 1천만원을 12개월 동안 그대로 예치하고 연 단리로 계산하면 됩니다.
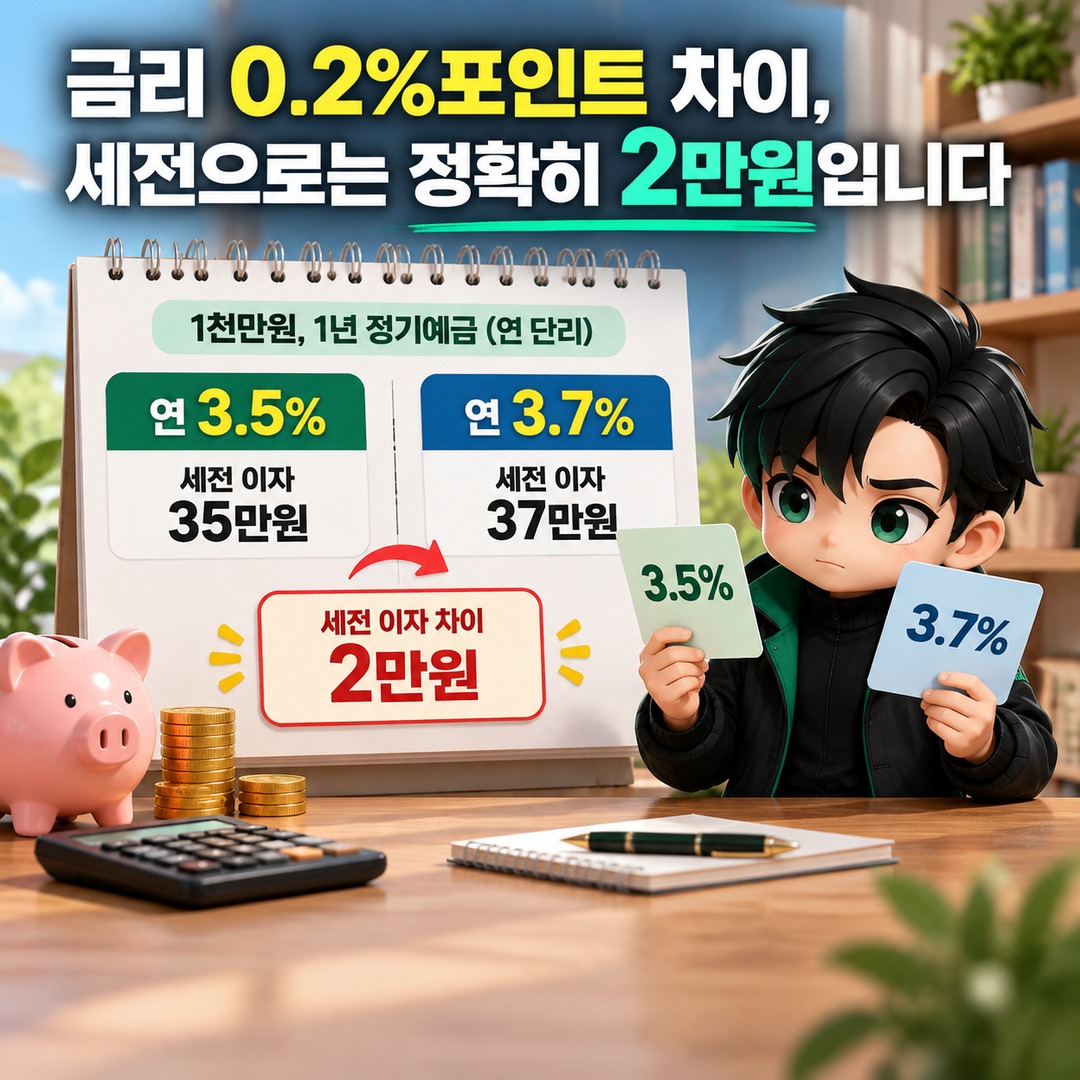
연 3.5%의 세전 이자는 1,000만원 × 3.5% = 35만원입니다.
연 3.7%의 세전 이자는 1,000만원 × 3.7% = 37만원입니다.
따라서 세전 기준으로는 1년 동안 2만원 차이가 납니다.
여기서 중요한 점은 3.7%와 3.5%의 차이가 0.2%가 아니라 0.2%포인트라는 것입니다. 원금 1천만원에 0.2%포인트를 적용하면 1년에 2만원이 됩니다.
세금을 빼면 3.5%는 29만6100원, 3.7%는 31만3020원입니다
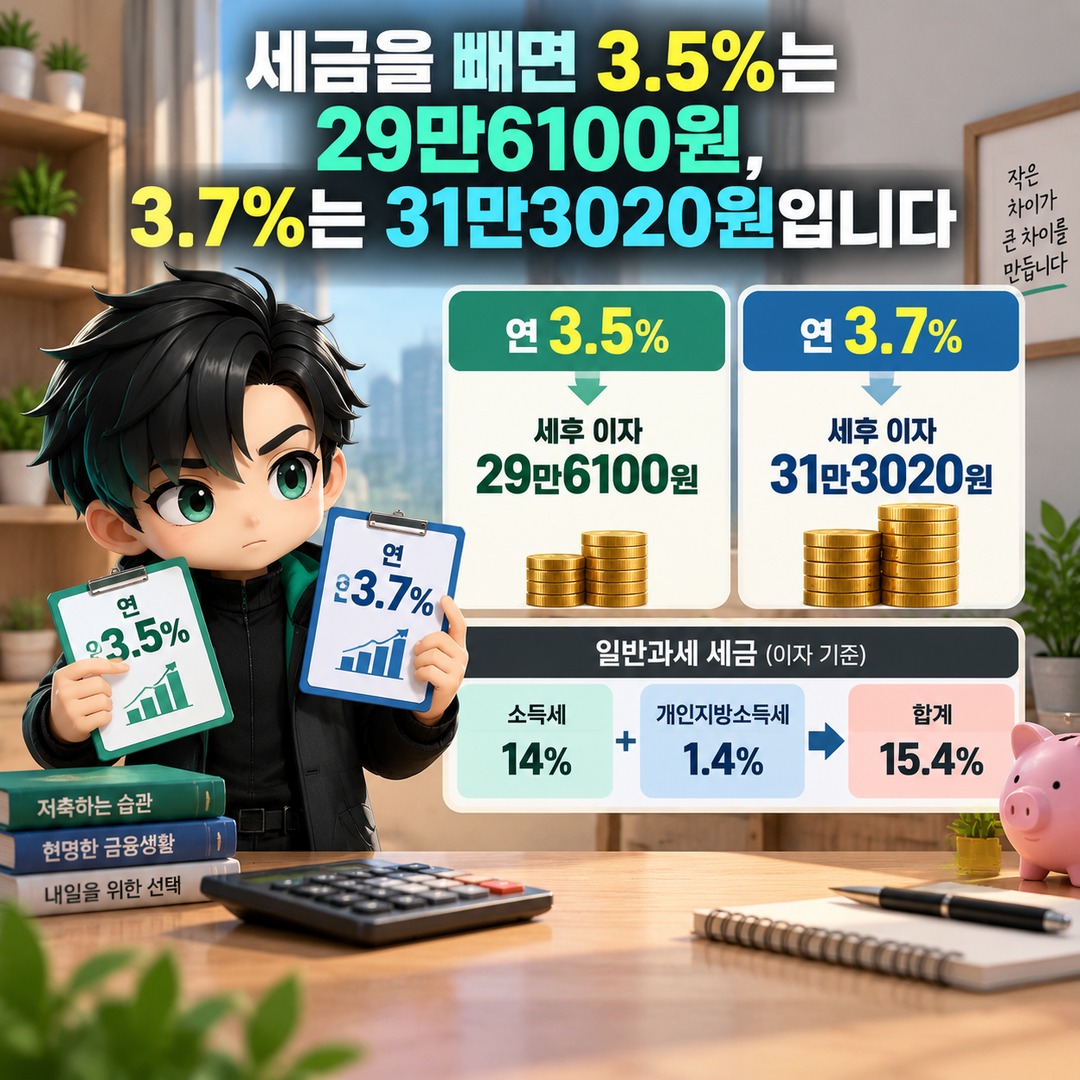
일반적인 예금 이자에는 소득세 14%가 원천징수되고, 원천징수하는 소득세의 10%에 해당하는 개인지방소득세가 붙습니다. 이를 이자 기준으로 환산하면 일반과세 부담은 15.4%입니다.
연 3.5%라면 세전 이자 35만원에서 5만3900원을 빼므로 세후 이자는 29만6100원입니다.
연 3.7%라면 세전 이자 37만원에서 5만6980원을 빼므로 세후 이자는 31만3020원입니다.
작성자 계산 기준으로 두 상품의 1년 세후 이자 차이는 다음과 같습니다.
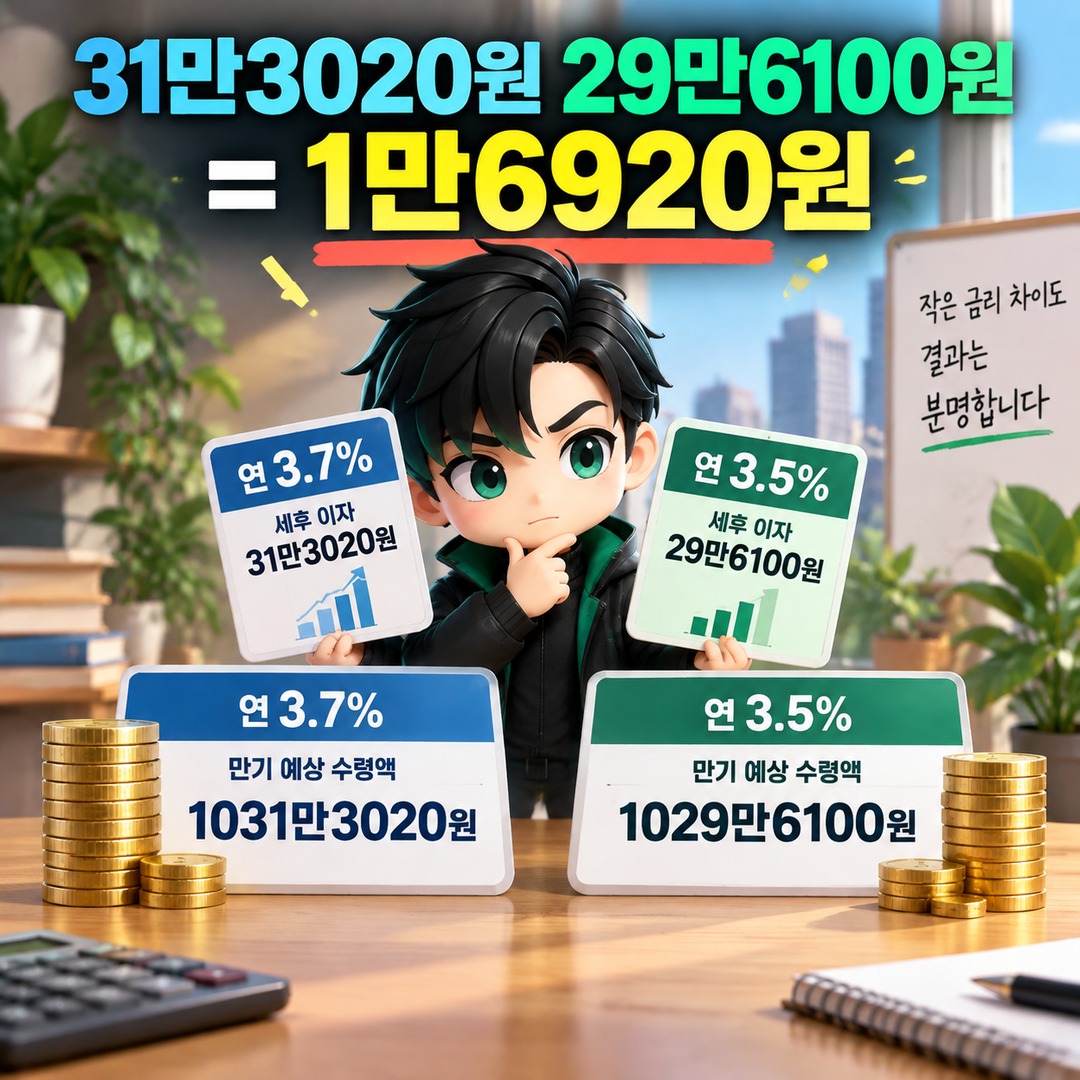
31만3020원 - 29만6100원 = 1만6920원
만기 예상 수령액으로 바꾸면 연 3.5%는 1029만6100원, 연 3.7%는 1031만3020원입니다.
원금이 커지면 0.2%포인트 차이도 함께 커집니다
같은 12개월·일반과세 조건이라면 금리 차이에서 발생하는 세후 이자 차이는 원금에 거의 비례합니다.
1천만원에서는 1만6920원이지만 5천만원이라면 작성자 계산으로 약 8만4600원, 1억원이라면 약 16만9200원의 차이가 납니다.
따라서 1천만원을 맡길 때는 0.2%포인트 차이만 보고 금융회사를 결정하기보다 가입 조건도 함께 보는 편이 좋습니다. 반대로 예치금액이 커질수록 같은 금리 차이가 만드는 실제 금액도 커집니다.
2026년 9월에는 3%대 중반 정기예금도 실제 확인됩니다
2026년 9월 26일 조회 기준 우리은행의 WON플러스예금은 12개월 약정이율을 세전 연 3.50%로 표시하고 있습니다.
카카오뱅크의 1년 정기예금이 2026년 9월 23일부터 연 3.7%로 인상된다는 내용도 9월 22일 보도됐습니다. 다만 이번 확인에서 열어 본 카카오뱅크 공식 상품 페이지의 금리 기준일은 9월 11일로 남아 있어 12개월 이상 24개월 미만 연 3.60%가 표시됐습니다.
따라서 3.5%와 3.7%의 이자 계산 자체는 위 조건으로 비교할 수 있지만, 실제 가입할 때 적용되는 3.7% 금리는 가입 직전 해당 금융회사의 최신 상품 화면에서 다시 확인하는 것이 필요합니다.
금리 숫자만 같게 맞추면 안 되는 이유
예금 금리를 비교할 때는 같은 기간인지부터 확인해야 합니다. 연 3.7%라고 표시돼도 6개월 상품과 12개월 상품은 실제 받는 이자가 다릅니다.
우대금리가 포함된 최고금리인지, 별도 조건 없는 기본금리인지도 구분해야 합니다. 중도해지하면 약정한 만기 금리가 그대로 적용되지 않을 수 있습니다.
이번 계산은 원금 1천만원, 12개월 예치, 연 3.5%와 연 3.7%, 일반과세, 단순 연이율 비교를 기준으로 했습니다. 실제 만기 이자는 상품의 이자 계산 방식과 가입·만기일, 세금 처리 방식 등에 따라 소액 차이가 생길 수 있습니다.
또한 2025년 9월 1일부터 예금보호한도는 원금과 이자를 합쳐 금융회사별 1인당 1억원으로 상향됐습니다. 예치금액이 커질수록 금리뿐 아니라 해당 상품이 예금자보호 대상인지와 같은 금융회사에 보유한 보호대상 예금까지 함께 확인할 필요가 있습니다.
1천만원을 1년 넣는 조건만 놓고 보면 답은 간단합니다. 3.5%에서 3.7%로 0.2%포인트 높아지면 세전 이자는 2만원, 일반과세 후 실제 이자 차이는 1만6920원입니다. 이 차이와 가입 편의성, 중도해지 조건, 우대금리 조건을 함께 비교하면 됩니다.
※ 이 글은 시장 흐름을 이해하기 위한 참고용 정보이며 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 최종 판단과 투자 책임은 본인에게 있습니다.
함께 보면 좋은 글
쇼트트랙 서울 월드투어 티켓 예매 언제 열리나? 11월 20~22일 확정, 예매처·가격은 아직 미공개
청년도약계좌에서 청년미래적금 2차로 갈아타기, 먼저 해지하면 안 되는 이유와 순서