전세보증보험 가입 전 근저당 말소하면 가능할까? 잔금일 동시말소와 확인 방법
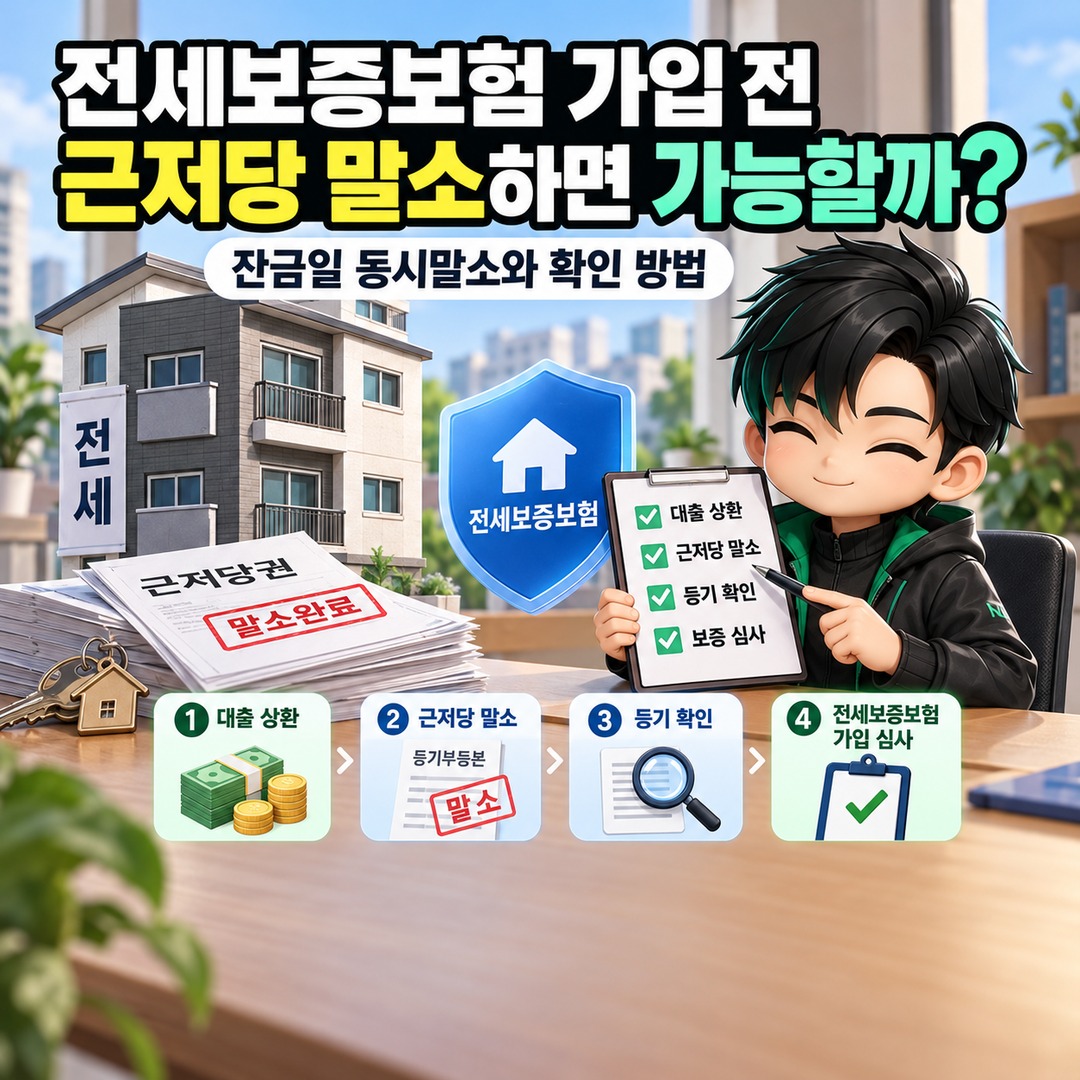
전세 계약하려는 빌라에 근저당이 있어도 잔금일에 기존 대출을 상환하고 근저당권 말소를 완료하면 전세보증보험 가입이 가능해질 수 있습니다. 다만 집주인이 대출을 갚겠다고 약속한 것만으로는 부족합니다. 실제 말소 여부와 보증기관의 심사 조건을 확인해야 합니다. 특히 전세보증금으로 집주인의 대출을 상환하는 계약이라면 잔금 지급
부동산·주거 카테고리의 최신 글과 핵심 정보를 한곳에서 확인하세요.
전세 계약하려는 빌라에 근저당이 있어도 잔금일에 기존 대출을 상환하고 근저당권 말소를 완료하면 전세보증보험 가입이 가능해질 수 있습니다. 다만 집주인이 대출을 갚겠다고 약속한 것만으로는 부족합니다. 실제 말소 여부와 보증기관의 심사 조건을 확인해야 합니다. 특히 전세보증금으로 집주인의 대출을 상환하는 계약이라면 잔금 지급
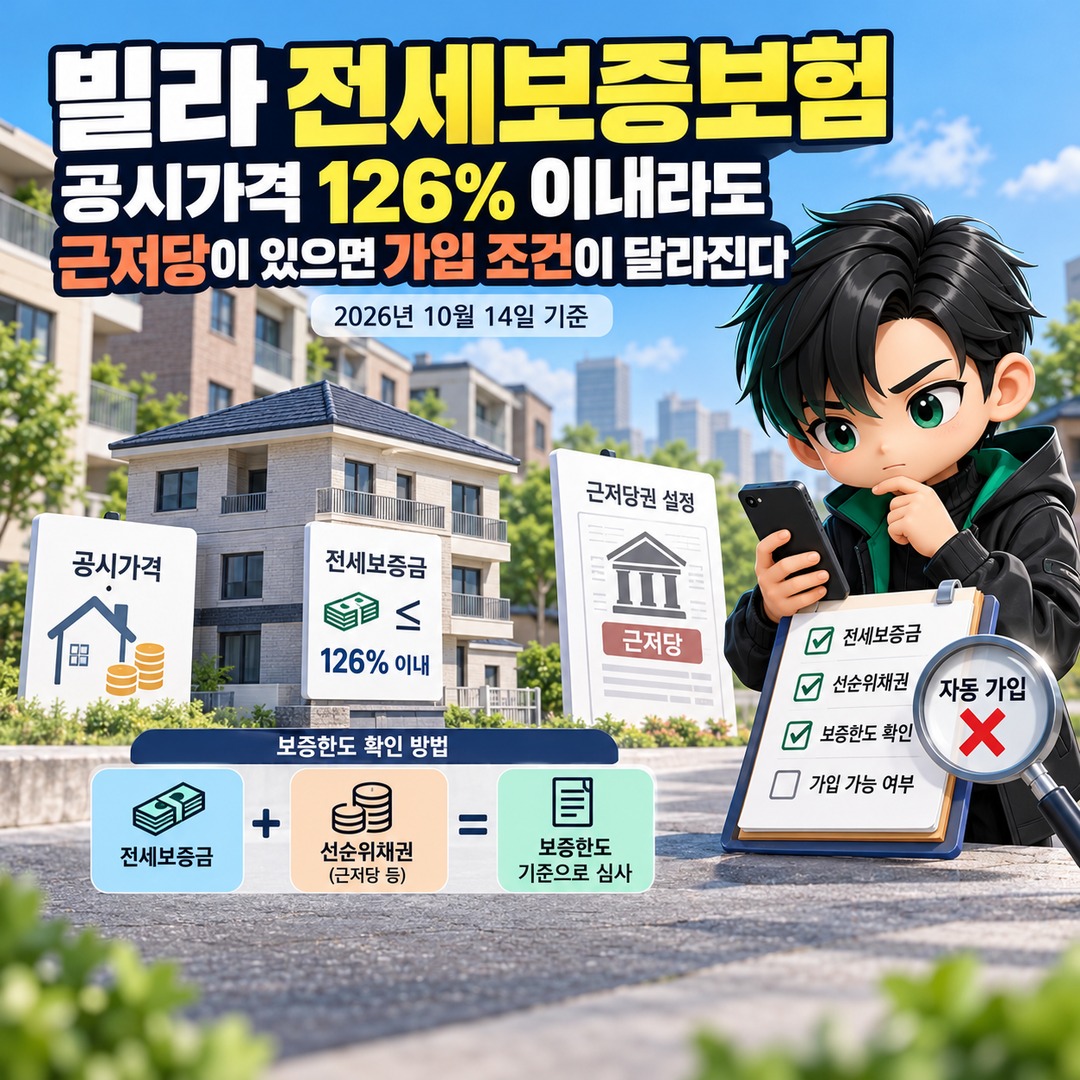
빌라 전세보증금이 공시가격의 126% 이내라도 근저당이 설정돼 있다면 보증보험 가입이 자동으로 인정되지는 않습니다. 2026년 10월 14일 기준, 전세보증금과 선순위채권을 합산해 보증한도를 확인해야 합니다. 근저당이 있다는 이유만으로 모든 주택이 가입 대상에서 제외되는 것도 아닙니다. 특히 빌라 계약에서는 전세보증금만
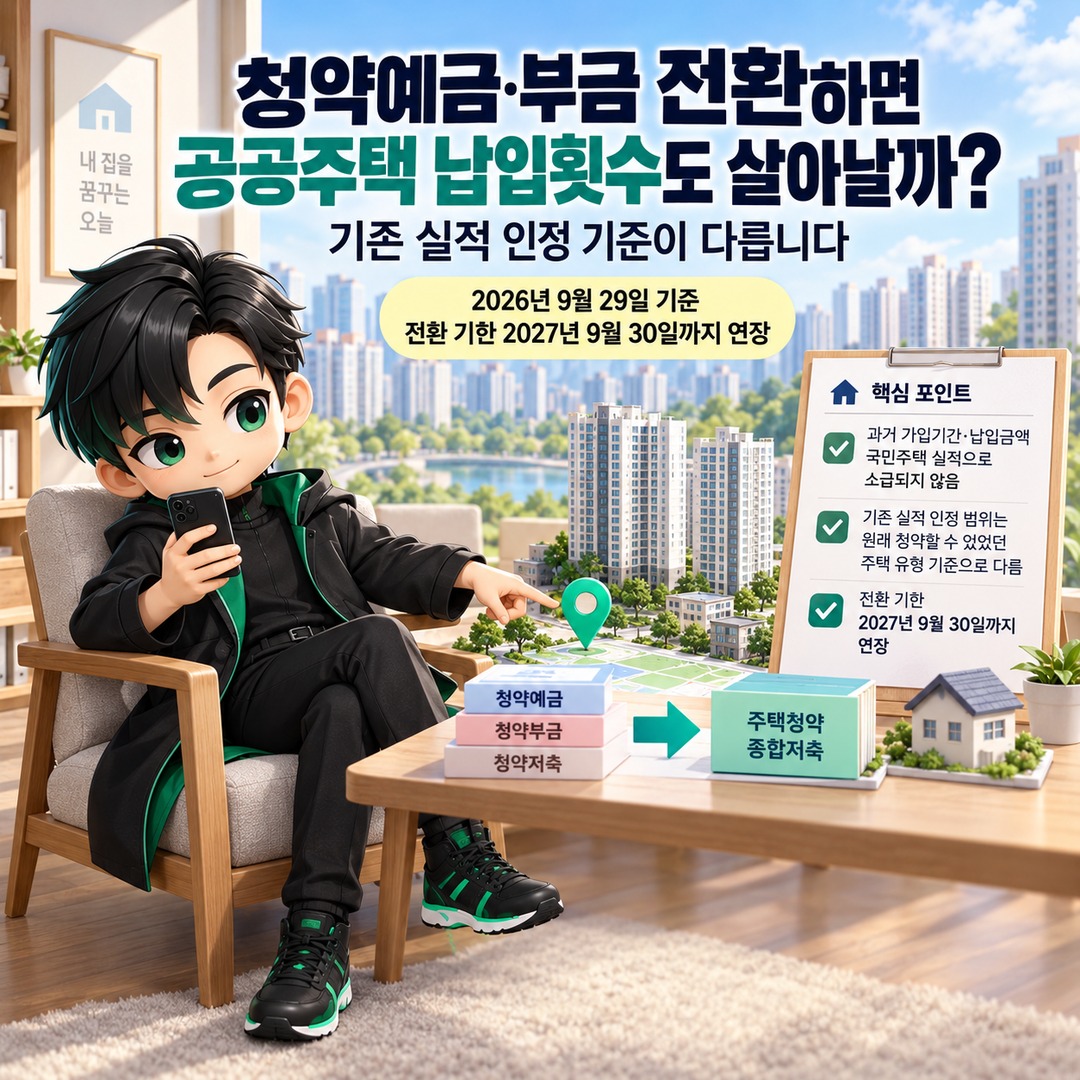
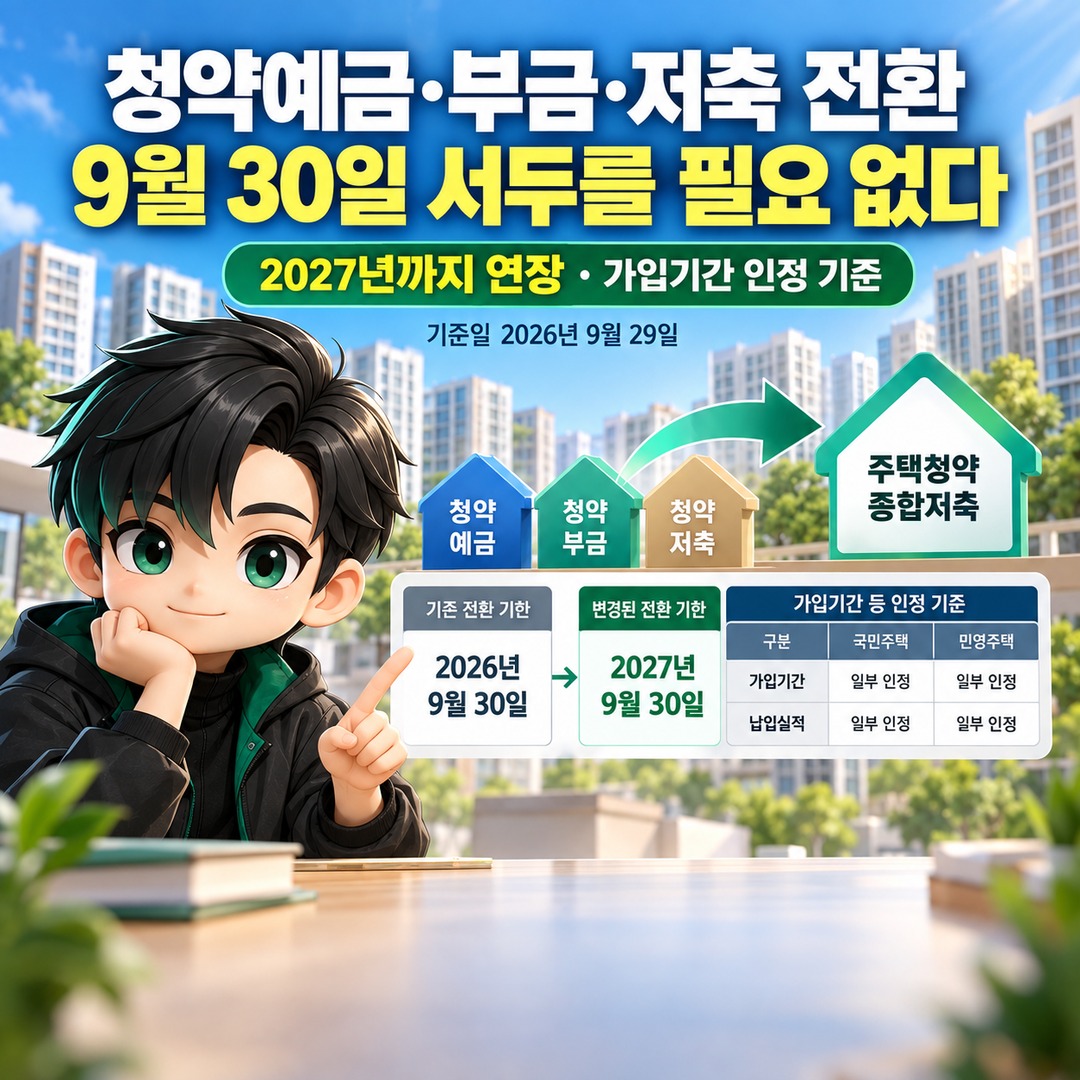
청약예금·청약부금을 주택청약종합저축으로 전환해도 과거 가입기간과 납입금액이 국민주택 청약 실적으로 소급되지는 않습니다. 기존 실적을 이어받는 범위는 원래 청약할 수 있었던 주택 유형을 기준으로 달라집니다. 2026년 9월 29일 기준 전환 기한은 2027년 9월 30일까지 연장됐습니다. 그래서 지금 더 중요한 질문은 '언