
변동형 주담대 금리 0.5%p 오르면 1억·3억·5억원 대출 월 이자는 얼마나 늘어나나
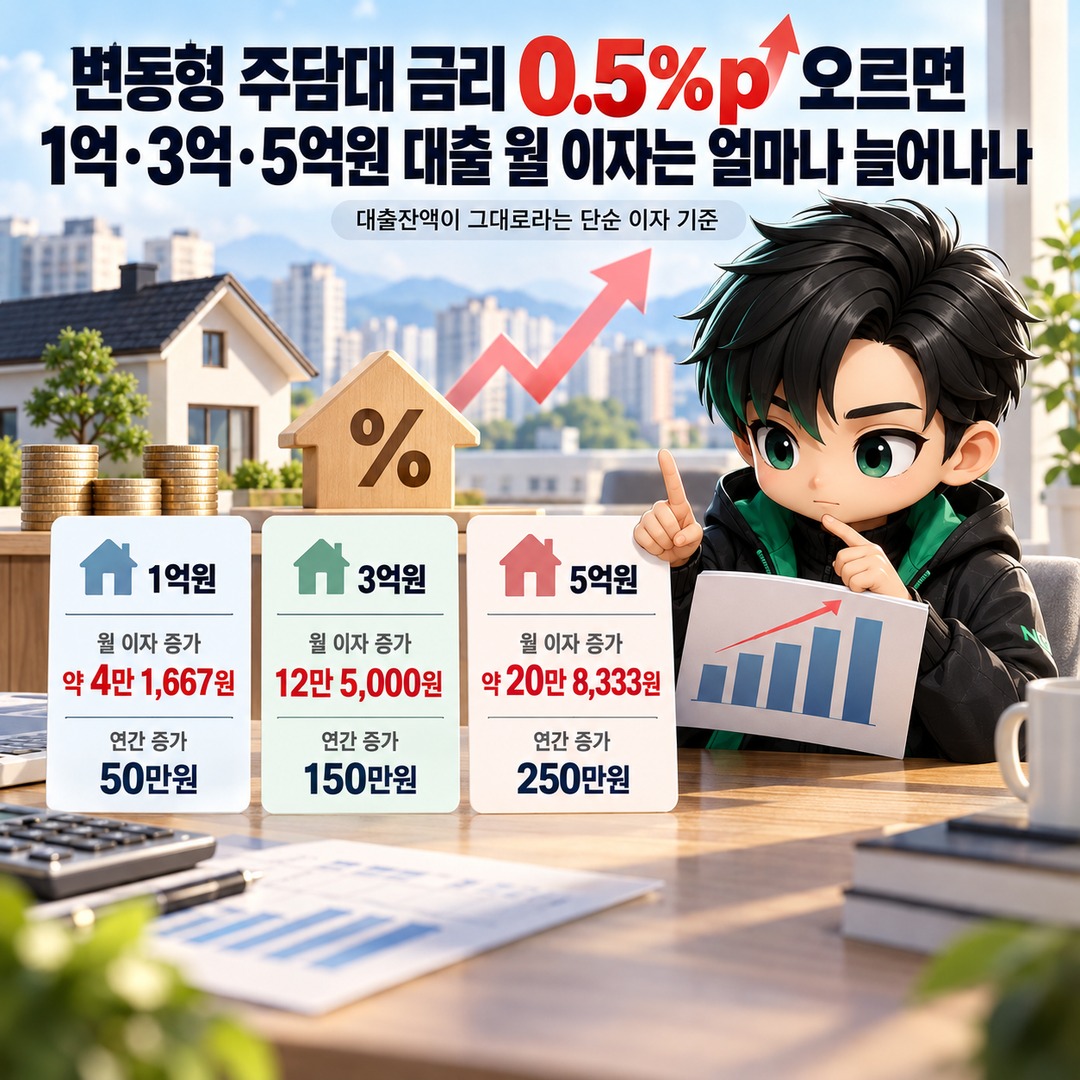
변동형 주택담보대출 금리가 0.5%포인트 오르면, 대출잔액이 그대로라는 단순 이자 기준으로 1억원은 월 약 4만1,667원, 3억원은 12만5,000원, 5억원은 약 20만8,333원의 이자가 더 붙습니다. 연간으로는 각각 50만원, 150만원, 250만원입니다.
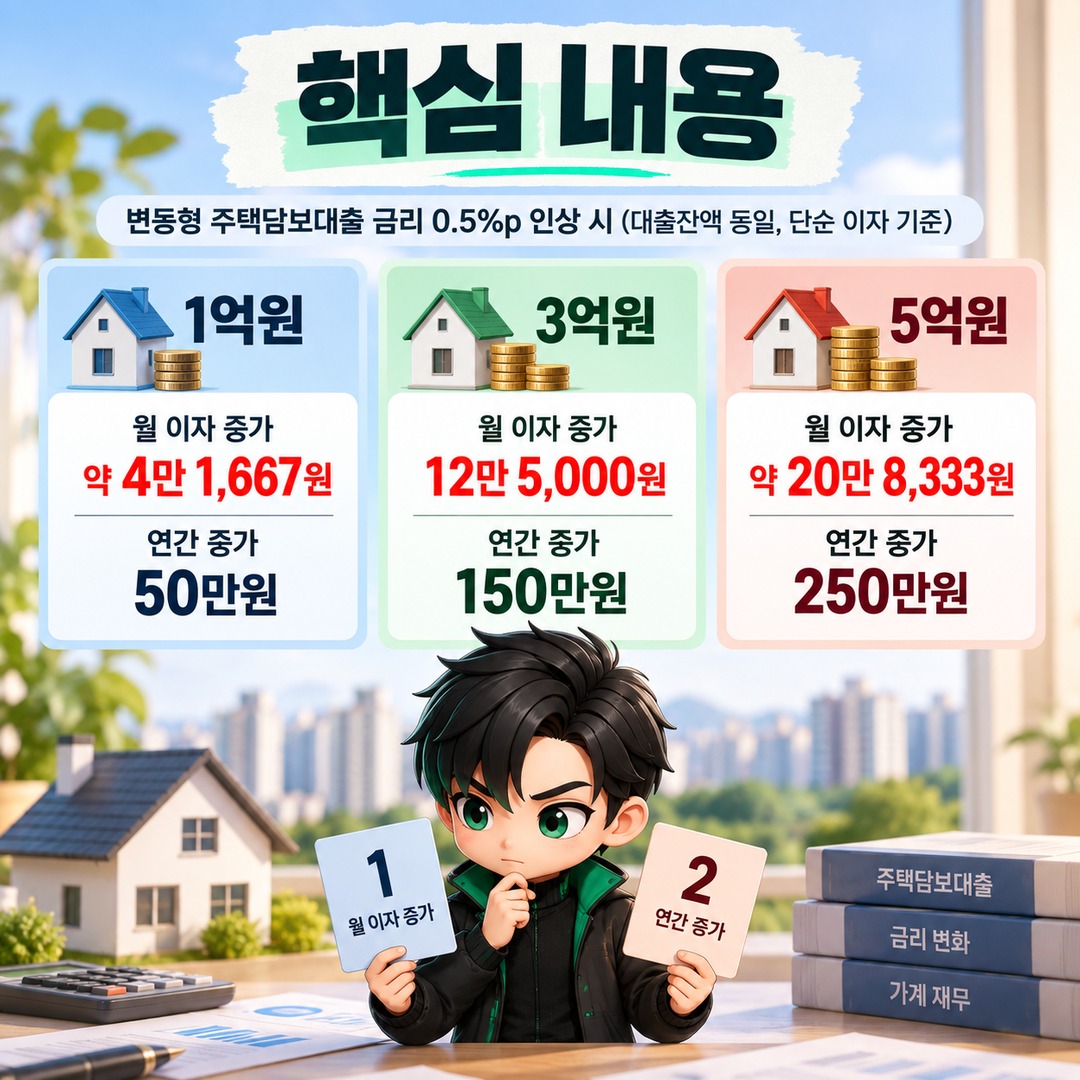
다만 실제 통장에서 빠져나가는 월 상환액 증가분은 이 숫자와 다를 수 있습니다. 원리금균등·원금균등처럼 원금을 함께 갚는 주택담보대출은 남은 원금, 잔여기간, 상환방식과 금리 변경 시점까지 함께 봐야 합니다.
0.5%p 상승하면 월 이자가 얼마나 늘어날까
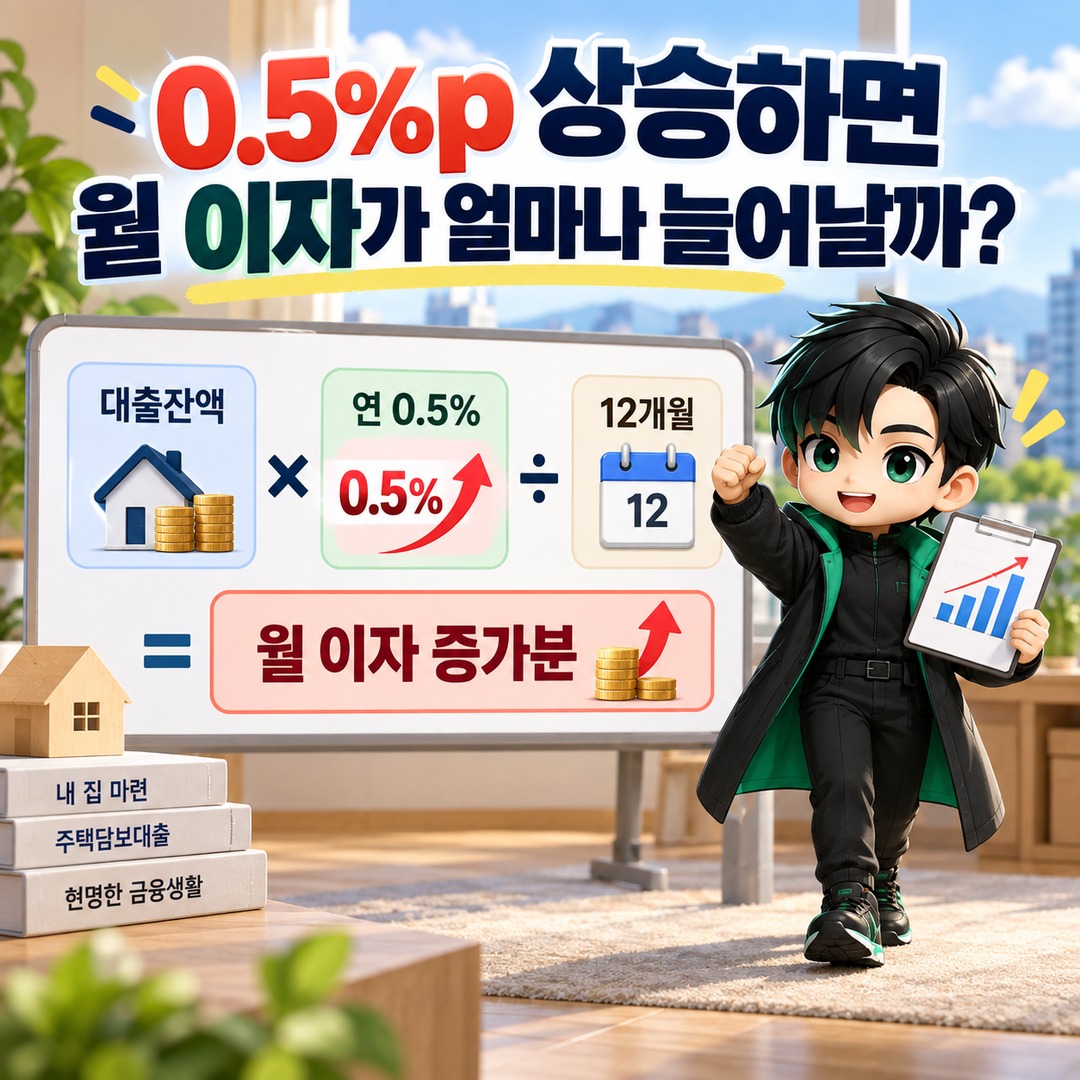
대출잔액에 연 0.5%를 곱한 뒤 12개월로 나누면 단순한 월 이자 증가분을 계산할 수 있습니다.
작성자 계산식
대출잔액 × 0.005 ÷ 12
| 대출잔액 | 월 이자 증가 | 연간 이자 증가 |
|---|---|---|
| 1억원 | 약 41,667원 | 50만원 |
| 3억원 | 125,000원 | 150만원 |
| 5억원 | 약 208,333원 | 250만원 |
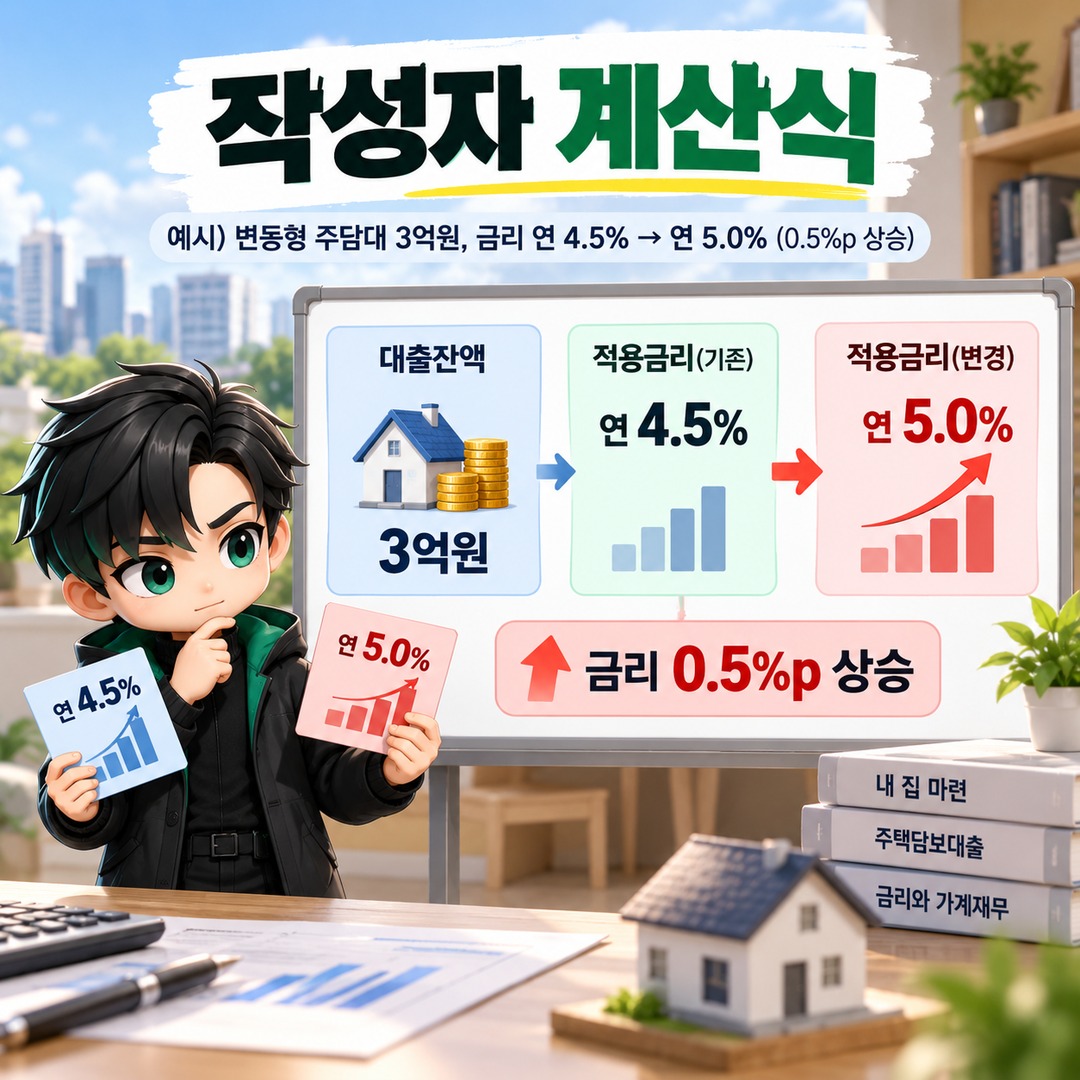
예를 들어 변동형 주담대 잔액이 3억원이고 적용금리가 연 4.5%에서 연 5.0%로 0.5%포인트 올라간다고 가정해 보겠습니다.
금리 상승 전 단순 월 이자는 3억원 × 4.5% ÷ 12 = 112만5,000원입니다.
금리 상승 후에는 3억원 × 5.0% ÷ 12 = 125만원입니다.
따라서 원금이 줄지 않는다고 가정한 월 이자 차이는 12만5,000원입니다.
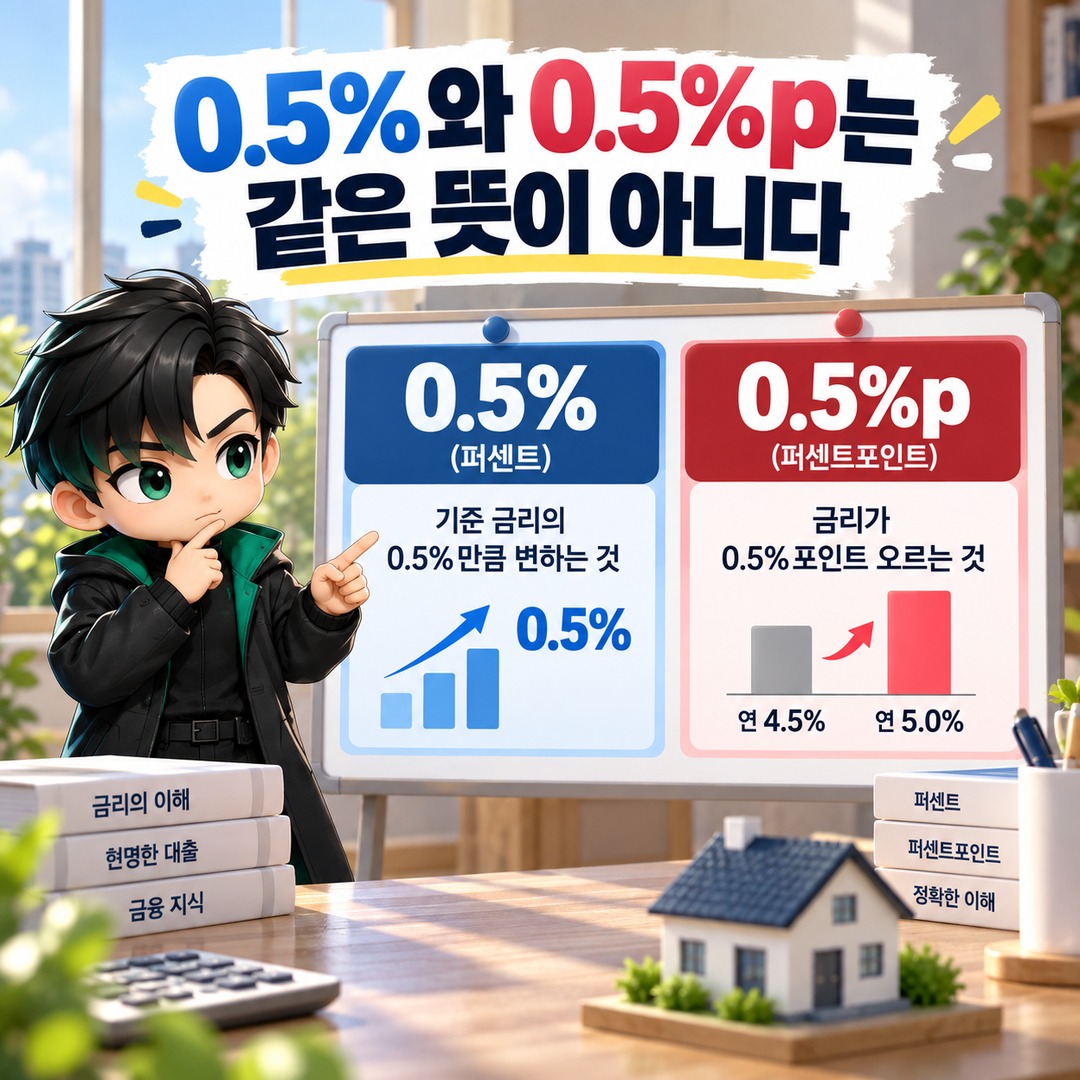
0.5%와 0.5%p는 같은 뜻이 아니다
대출금리를 계산할 때는 퍼센트와 퍼센트포인트를 구분해야 합니다.
연 4.5% 금리가 0.5%포인트 상승하면 연 5.0%가 됩니다. 연 4.5%에서 금리가 단순히 0.5% 증가한다고 계산하는 것과는 다른 의미입니다.
주담대 금리가 0.5%포인트 상승했을 때 추가되는 연간 이자는 대출잔액의 0.5%입니다. 그래서 대출잔액이 1억원 늘어날 때마다 단순 계산상 연 50만원, 월 약 4만1,667원의 추가 이자가 생깁니다.
월 이자와 실제 월 상환액은 왜 다를까
월 이자 증가액과 은행에 실제 납부하는 월 상환액 증가액은 같은 숫자가 아닐 수 있습니다.
원리금균등상환은 매달 원금과 이자를 함께 갚습니다. 대출을 상환하면서 잔액이 계속 줄기 때문에 처음 빌린 금액 전체에 0.5%포인트를 계속 적용한 단순 계산과 실제 납입액은 달라집니다.
예를 들어 3억원·30년·원리금균등상환에서 금리가 연 4.5%에서 연 5.0%로 오른다고 가정해 직접 계산하면 월 상환액은 약 152만56원에서 약 161만465원으로 바뀝니다.
월 상환액 차이는 약 9만409원입니다.
같은 조건에서 작성자 계산으로 비교하면 다음과 같습니다.
| 대출금액 | 연 4.5% 월 상환액 | 연 5.0% 월 상환액 | 월 증가액 |
|---|---|---|---|
| 1억원 | 약 506,685원 | 약 536,822원 | 약 30,136원 |
| 3억원 | 약 1,520,056원 | 약 1,610,465원 | 약 90,409원 |
| 5억원 | 약 2,533,427원 | 약 2,684,108원 | 약 150,682원 |
계산 조건은 30년 만기, 원리금균등상환, 금리 연 4.5%→5.0%, 중도상환 없음입니다. 실제 대출은 금리 적용 방식과 원 단위 처리, 남은 기간, 현재 잔액 등에 따라 결과가 달라질 수 있습니다.
즉 3억원을 예로 들면, 대출잔액이 그대로라고 가정한 단순 월 이자 증가분은 12만5,000원이지만 위의 30년 원리금균등 예시에서 월 상환액 증가분은 약 9만원입니다.
두 숫자는 서로 모순되는 것이 아니라 계산 대상이 다릅니다.
이미 받은 변동형 주담대는 3가지를 먼저 확인해야 한다
금리가 올랐다는 소식을 봤다고 해서 모든 변동형 주담대의 적용금리가 같은 날 같은 폭으로 바뀌는 것은 아닙니다.
먼저 대출 약정서나 은행 앱에서 현재 대출잔액을 확인해야 합니다. 처음 5억원을 빌렸더라도 현재 원금이 4억원 남았다면 이자 계산은 현재 잔액을 기준으로 해야 합니다.
다음은 내 대출의 금리 변경주기와 다음 금리 변경일입니다. 변동형 대출은 계약 조건에 따라 실제 금리가 다시 산정되는 시점이 다를 수 있습니다.
마지막으로 상환방식과 잔여기간을 확인해야 합니다. 원리금균등인지 원금균등인지에 따라 금리 변경 이후 월 납입액이 달라집니다.
내 대출의 변화를 가장 정확하게 보려면 은행 앱이나 상환예정표에서 현재 잔액, 적용금리, 다음 금리 변경일, 남은 만기를 확인한 뒤 새 금리를 넣어 다시 계산하는 방법이 좋습니다.
1억·3억·5억원에서 기억할 숫자
금리가 0.5%포인트 상승하고 대출잔액이 변하지 않는다는 단순 계산에서는 1억원당 월 이자가 약 4만1,667원씩 증가합니다.
따라서 1억원이면 약 4만2천원, 3억원이면 12만5천원, 5억원이면 약 20만8천원입니다.
하지만 실제 가계에서 중요한 숫자는 단순 이자만이 아닙니다. 원금을 함께 상환하고 있다면 현재 대출잔액과 남은 기간을 기준으로 금리 변경 후 월 납입액을 다시 계산해야 실제 부담 증가액에 가까운 값을 확인할 수 있습니다.
함께 보면 좋은 글
엄지성 카타르전 멀티골 넘어 전반 해트트릭, 한국은 4-1 승리
주택담보대출 연봉별 한도, 2026년에는 DSR 40%와 지역별 스트레스 금리가 먼저 갈라놓는다