
국민연금 2026년에 두 번 오른 것처럼 보이는 이유, 1월 보험료율·7월 기준소득월액은 다릅니다
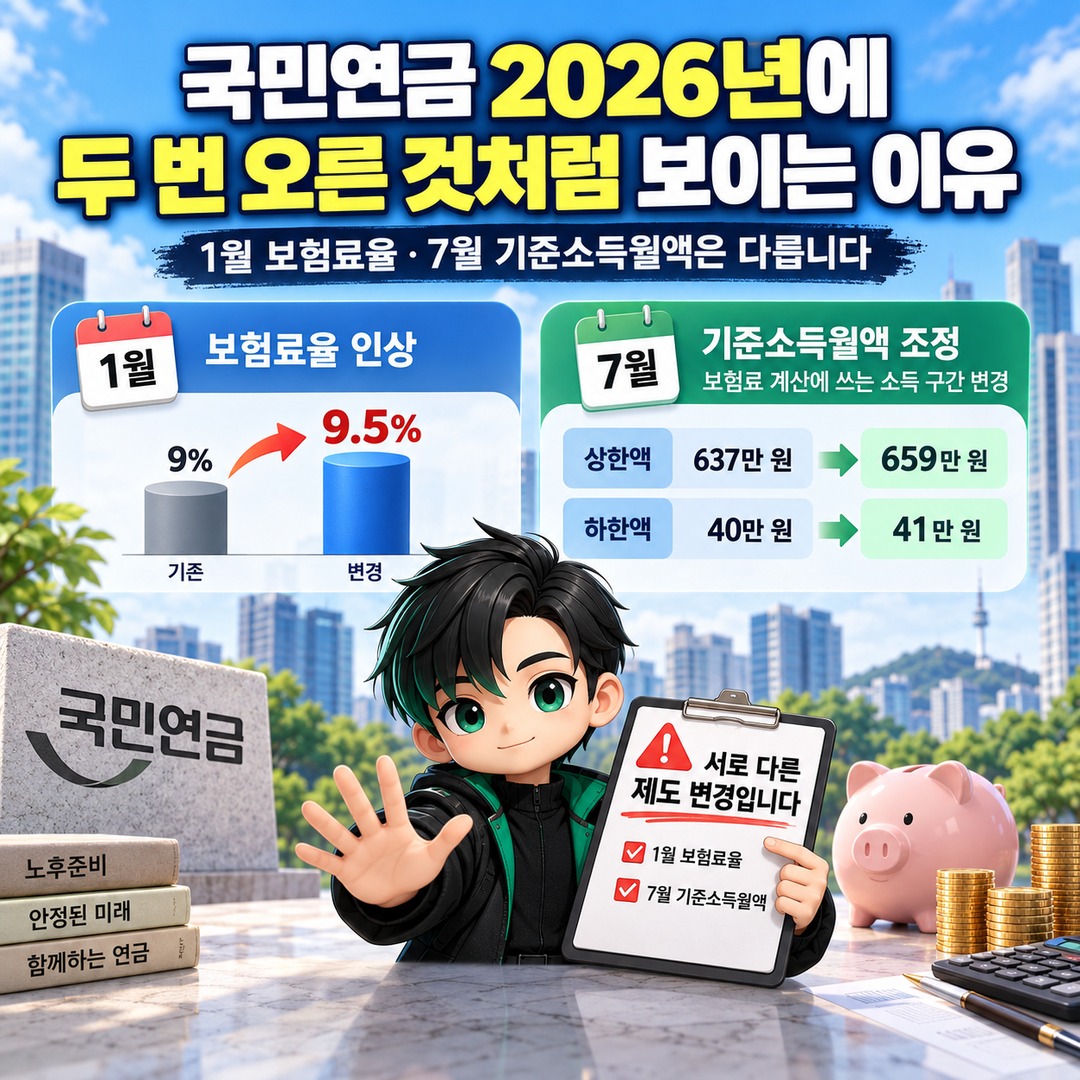
2026년 국민연금 보험료가 1월에도 오르고 7월에도 다시 달라졌다면 계산 오류라고 단정할 수 없습니다. 1월에는 보험료율이 9%에서 9.5%로 올랐고, 7월에는 보험료 계산에 쓰는 기준소득월액과 상·하한액이 새로 적용됐기 때문입니다.
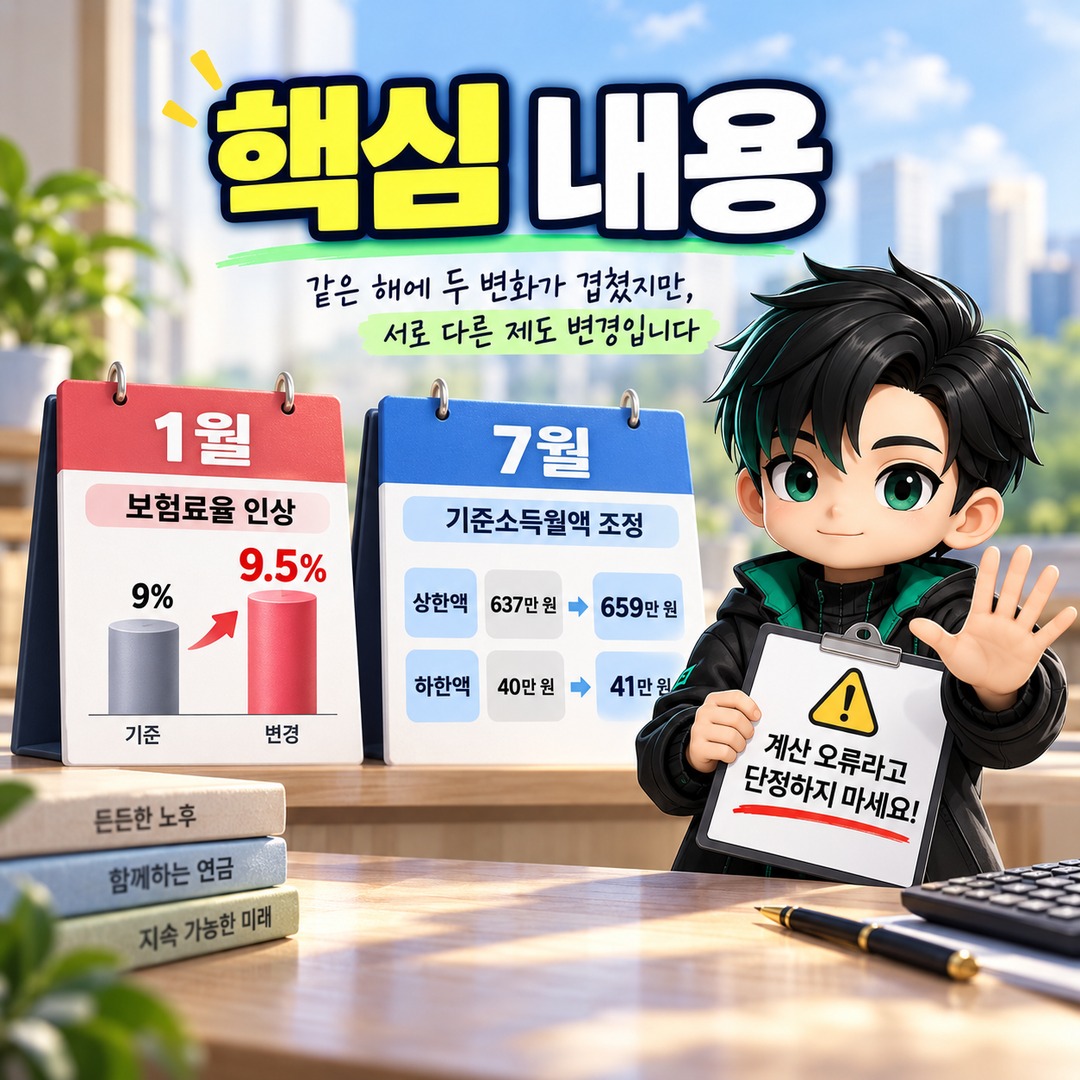
같은 해에 두 변화가 겹쳤지만 서로 다른 제도 변경입니다. 특히 월급이 그대로인데 7월 공제액이 달라졌다면 ‘보험료율이 또 올랐나?’보다 기준소득월액이 바뀌었는지를 먼저 확인해야 합니다.
1월과 7월에 바뀐 것은 서로 다릅니다
2026년 1월 1일부터 국민연금 보험료율은 9%에서 9.5%로 인상됐습니다. 사업장가입자는 근로자와 사용자가 절반씩 부담하기 때문에 근로자 부담률은 4.5%에서 4.75%로 올라갔습니다.
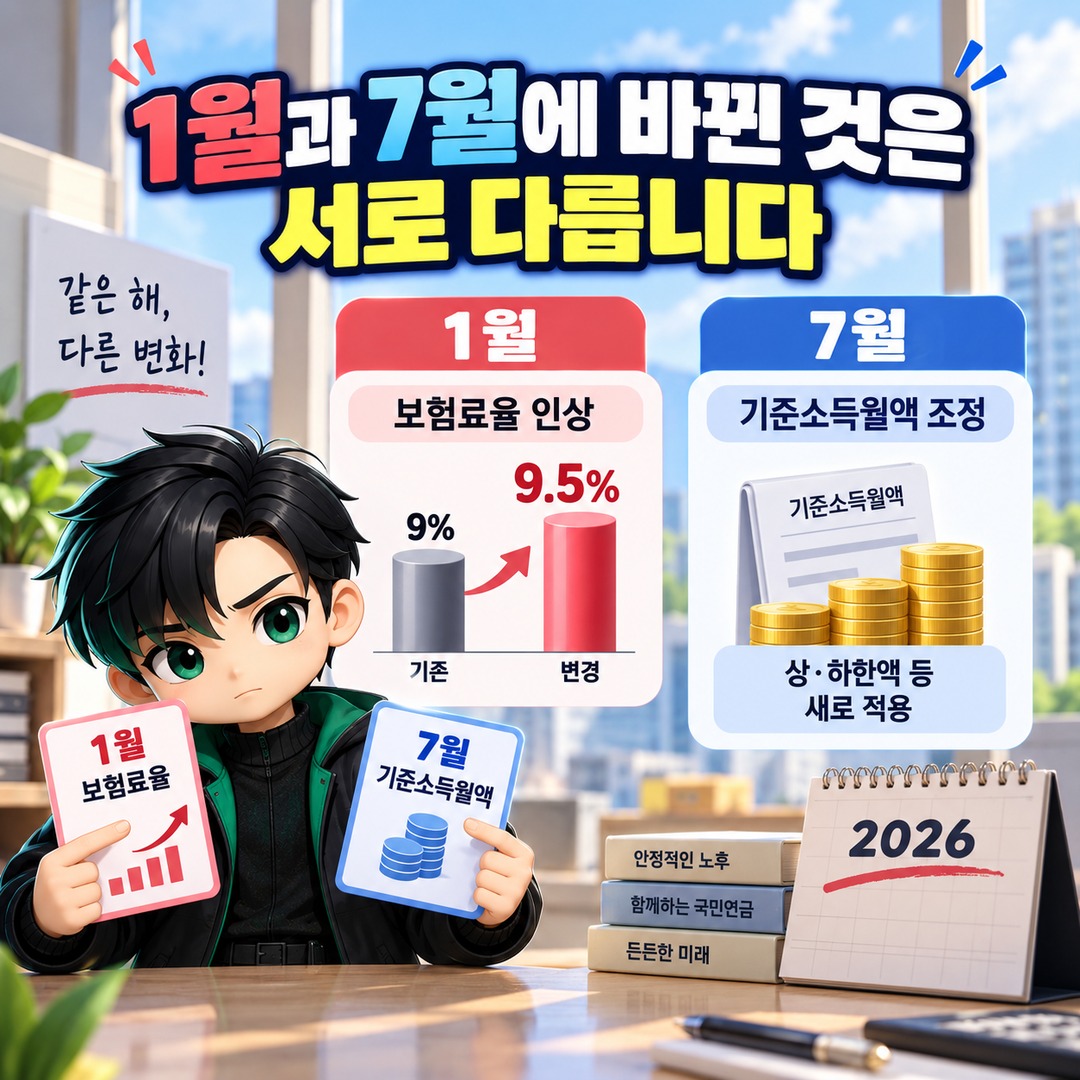
반면 2026년 7월 1일에는 보험료율이 다시 오른 것이 아닙니다. 보험료율은 9.5% 그대로이고, 보험료를 계산할 때 사용하는 기준소득월액의 정기결정과 상·하한액 조정이 적용됐습니다.
| 구분 | 2026년 1월 | 2026년 7월 |
|---|---|---|
| 달라진 핵심 | 보험료율 | 기준소득월액·상하한 |
| 전체 보험료율 | 9% → 9.5% | 9.5% 유지 |
| 직장인 본인 부담률 | 4.5% → 4.75% | 4.75% 유지 |
| 기준소득월액 상한 | 637만원 | 659만원 |
| 기준소득월액 하한 | 40만원 | 41만원 |
따라서 2026년에는 ‘1월 요율 인상’과 ‘7월 소득 기준 변경’이라는 두 개의 변수를 따로 봐야 합니다.
월급 300만원이라면 7월에 무조건 또 오르는 것은 아닙니다
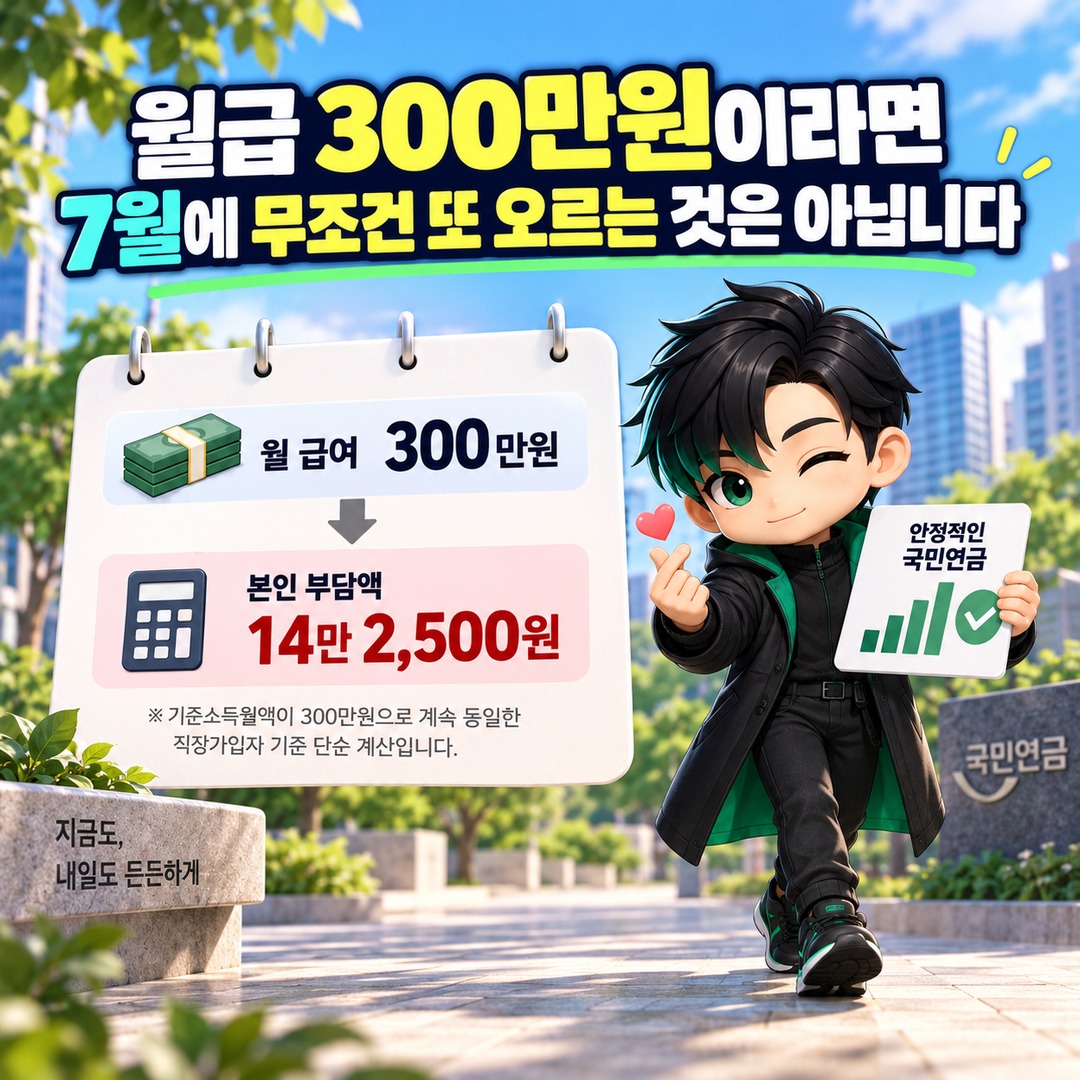
기준소득월액이 300만원으로 계속 동일한 직장가입자를 단순 계산하면 2026년 본인 부담액은 월 14만2,500원입니다.
계산식은 다음과 같습니다.
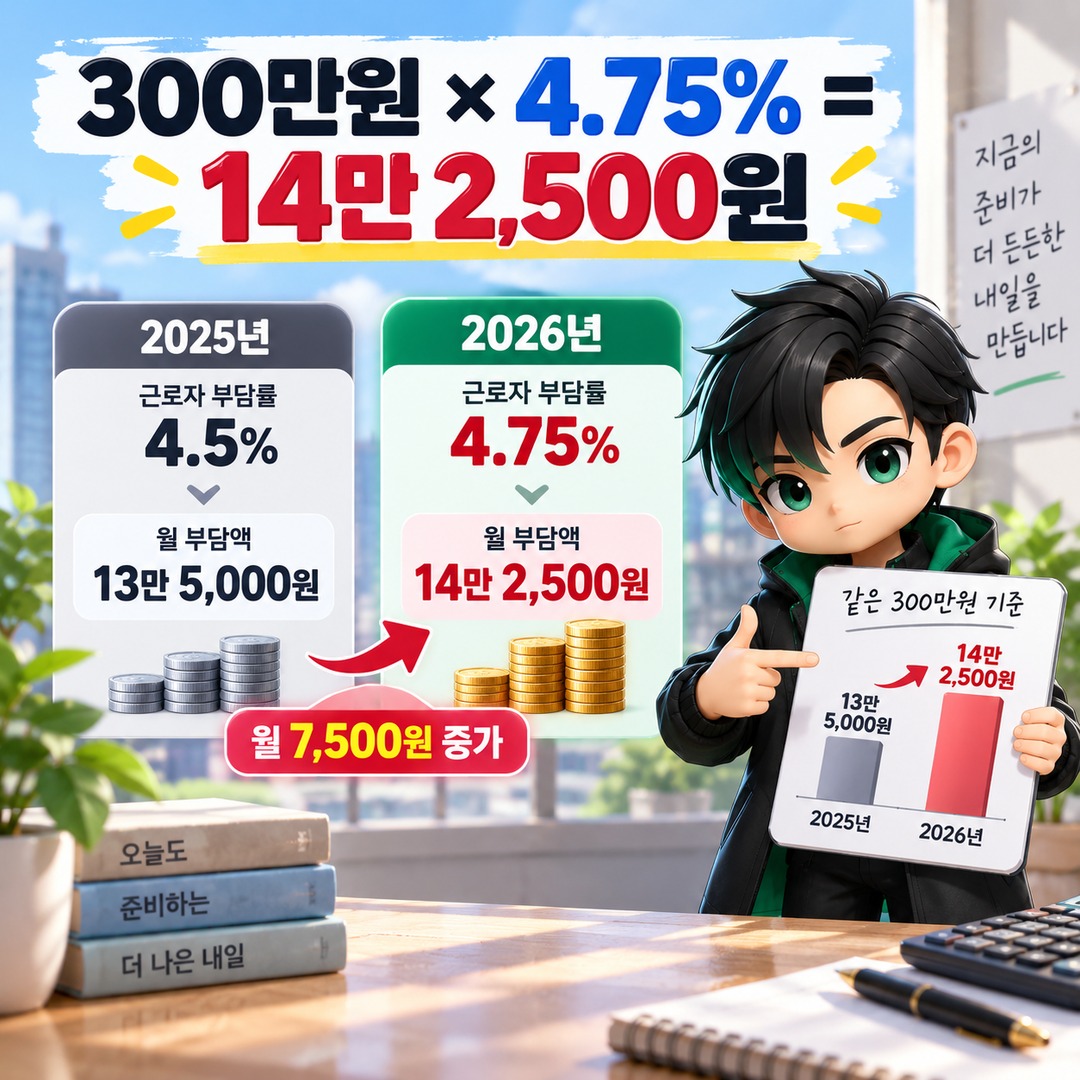
300만원 × 4.75% = 14만2,500원
2025년 근로자 부담률 4.5%를 적용하면 13만5,000원이므로, 같은 300만원을 기준으로 본다면 2026년 보험료율 인상으로 월 7,500원이 늘어납니다. 보건복지부도 평균소득 수준의 사업장가입자를 예로 들어 2026년 보험료율 인상에 따른 근로자 부담 증가를 설명했습니다.
하지만 7월에 기준소득월액이 계속 300만원이라면 상한액이 637만원에서 659만원으로 올랐다는 이유만으로 보험료가 또 증가하지는 않습니다.
7월 이후 보험료가 달라졌다면 공단이 결정한 기준소득월액 자체가 달라졌는지도 함께 봐야 합니다. 국민연금공단은 사업장가입자의 기준소득월액을 정기적으로 결정해 해당 연도 7월부터 다음 해 6월까지 적용합니다.
월 소득이 높은 직장인은 7월 상한액 변경의 영향을 받을 수 있습니다
2026년 7월부터 기준소득월액 상한은 637만원에서 659만원으로 높아졌습니다. 새 상한은 2026년 7월 1일부터 2027년 6월 30일까지 적용됩니다.
예를 들어 상한액 이상 소득으로 계속 신고된 직장가입자를 단순 비교해 보겠습니다.
2026년 1~6월에는 최대 637만원을 기준으로 계산합니다.
637만원 × 4.75% = 30만2,575원
2026년 7월 이후에는 최대 659만원을 기준으로 계산합니다.
659만원 × 4.75% = 31만3,025원
작성자 계산 기준으로 차이는 월 1만450원입니다.
이 사례에서는 7월에 보험료율이 인상된 것이 아니라 보험료를 매길 수 있는 소득 상한이 22만원 높아졌기 때문에 본인 부담액이 증가한 것입니다. 전체 보험료 기준으로는 659만원 × 9.5%인 월 62만6,050원이 상한 구간의 계산값입니다.
월급이 그대로인데 7월 공제액이 바뀌었다면 무엇을 봐야 할까
급여명세서의 세전 월급만 비교해서는 이유를 찾기 어려울 수 있습니다. 국민연금 보험료는 실제 월급 그 자체가 아니라 공단에서 결정된 기준소득월액 × 보험료율을 토대로 계산하기 때문입니다.
확인 순서는 간단합니다.
1. 6월과 7월 급여명세서의 국민연금 공제액을 비교합니다.
2. 회사 급여 담당자에게 7월부터 적용된 기준소득월액을 확인합니다.
3. 기준소득월액이 달라졌다면 정기결정에 따른 변경인지 확인합니다.
4. 기준소득월액이 659만원 이상이라면 새 상한 적용 여부도 확인합니다.
5. 공단 결정 내용과 회사 자료가 맞지 않는 것 같다면 국민연금공단을 통해 가입내역과 기준소득월액을 확인합니다.
국민연금공단은 2026년 정기결정 기준소득월액을 원칙적으로 2026년 7월부터 2027년 6월까지 적용한다고 안내하고 있습니다.
2027년 1월에는 보험료율이 다시 올라갑니다
2026년의 변화만 보고 끝내면 안 되는 이유가 있습니다. 2025년 국민연금법 개정에 따라 보험료율은 2026년 9.5%를 시작으로 매년 0.5%포인트씩 단계적으로 올라 2033년 13%가 됩니다.
2027년에는 전체 보험료율이 10%, 사업장가입자의 근로자와 사용자 부담률은 각각 5%가 됩니다.
예를 들어 기준소득월액 300만원이 그대로라고 가정하면 근로자 본인 부담액은 다음처럼 변합니다.
2025년: 300만원 × 4.5% = 13만5,000원
2026년: 300만원 × 4.75% = 14만2,500원
2027년: 300만원 × 5% = 15만원
즉 기준소득월액이 전혀 바뀌지 않는다는 가정에서도 보험료율 인상만으로 본인 부담액은 단계적으로 증가할 수 있습니다.
반대로 매년 7월에는 기준소득월액 상·하한액도 별도로 조정될 수 있습니다. 그래서 앞으로 국민연금 공제액을 확인할 때는 1월의 보험료율과 7월의 기준소득월액을 별개의 기준으로 보는 것이 가장 정확합니다.
결국 내 보험료가 오른 이유는 이렇게 구분하면 됩니다
2026년 1월부터 공제액이 늘었다면 먼저 보험료율 9%→9.5% 인상을 확인하면 됩니다.
2026년 7월에 다시 금액이 달라졌다면 보험료율이 또 오른 것이 아니라 기준소득월액 정기결정 또는 상·하한액 변경이 영향을 줬는지 확인해야 합니다.
특히 월급이 같아 보여도 국민연금 기준소득월액은 실제 급여와 항상 같은 숫자가 아닐 수 있습니다. 급여명세서의 공제액만 보고 판단하기보다 공단에 등록된 기준소득월액을 함께 확인해야 차이가 생긴 이유를 정확히 찾을 수 있습니다.
함께 보면 좋은 글
2026년 국민연금 기준소득월액이 바뀌면 내 보험료도 오를까? 7월 변경 대상부터 확인
국민연금 공제액이 월급×4.75%와 다른 이유, 기준소득월액은 이렇게 정해집니다