
2026 소상공인 일반경영안정자금 7천만원 받으면 매달 얼마 갚을까? 2년 거치·3년 상환 계산
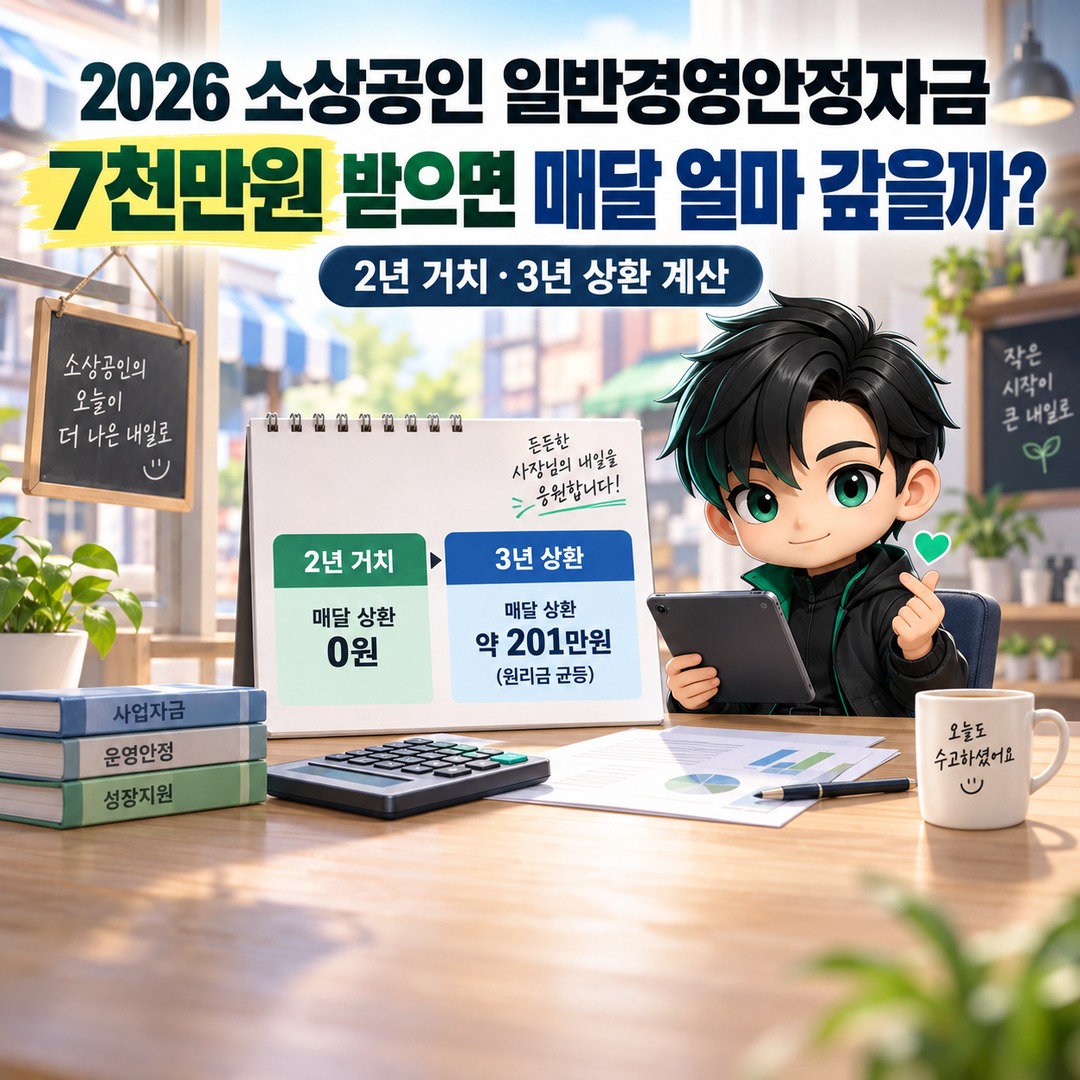
2026년 소상공인 일반경영안정자금으로 7천만원을 대출받는다면, 2년 거치기간에는 원금 상환 없이 이자를 내고 이후 3년 동안 원금과 이자를 갚는 구조를 기준으로 부담액을 계산할 수 있습니다. 다만 7천만원은 대출 한도이지 실제 승인금액이 아니며, 월 납입액은 적용 금리와 은행의 상환 방식에 따라 달라집니다.
사업 운영자금이 필요한 소상공인이라면 대출 가능 여부뿐 아니라 매달 통장에서 빠져나갈 돈도 미리 확인해야 합니다.
특히 거치기간이 끝나는 시점에 상환 부담이 얼마나 달라지는지가 중요합니다.
1. 일반경영안정자금 7천만원, 상환기간은 어떻게 되나?
2026년 일반경영안정자금은 소상공인의 경영에 필요한 운전자금을 지원하는 정책융자입니다.
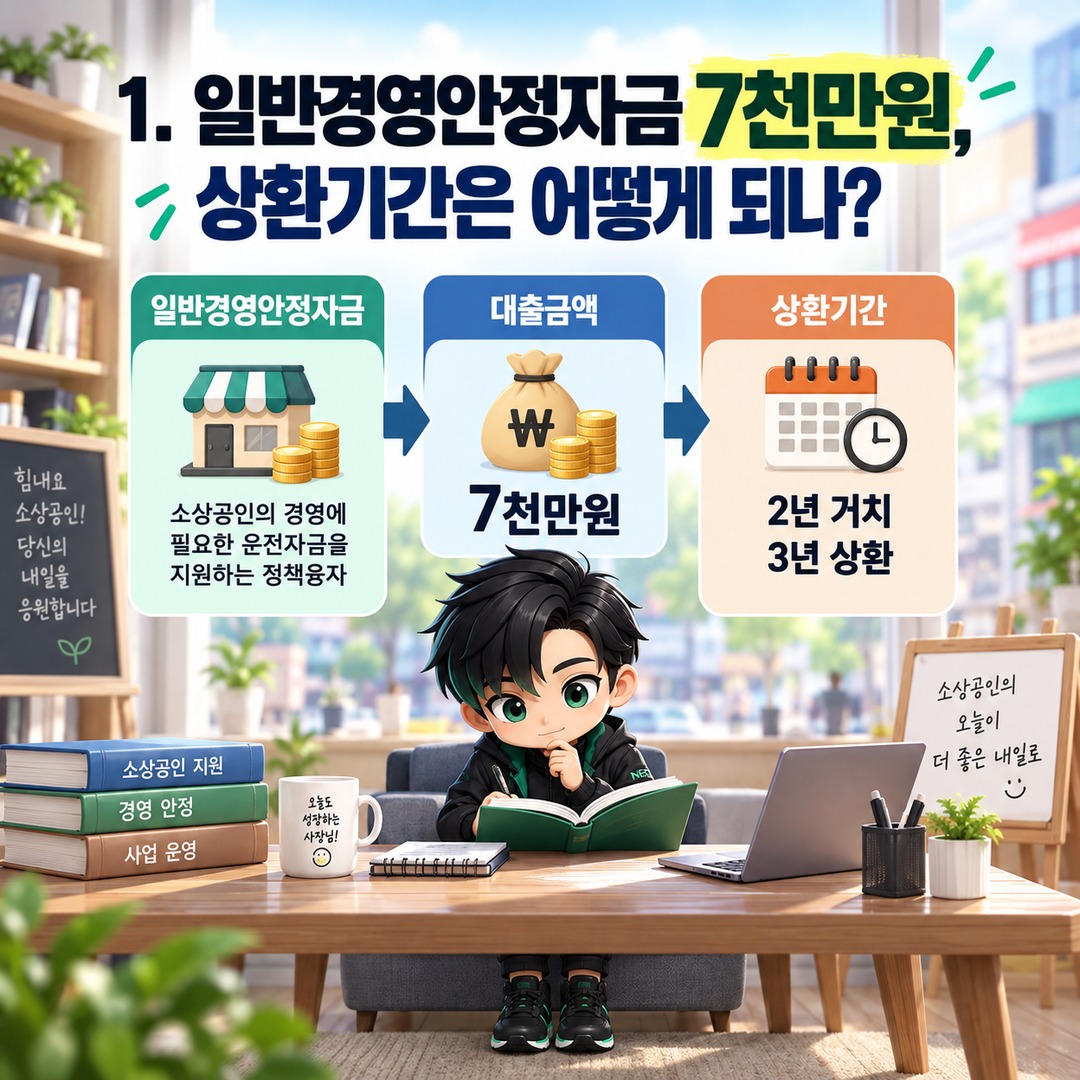
공개된 2026년 정책자금 안내에 따르면 일반자금의 주요 조건은 다음과 같습니다.
| 구분 | 내용 |
|---|---|
| 대출 한도 | 연간 7천만원 |
| 대출기간 | 5년 이내 |
| 거치기간 | 최대 2년 포함 |
| 대출금리 | 정책자금 기준금리 + 0.6%p |
| 금리 유형 | 변동금리 |
| 융자 방식 | 금융기관 대리대출 |
여기서 가장 중요한 부분은 5년 동안 원금을 갚지 않는 대출이 아니라는 점입니다.
2년 거치와 이후 3년 분할상환을 적용하면 처음 24개월과 이후 36개월의 자금 부담이 달라집니다.
또한 거치기간을 짧게 선택하거나 실제 대출조건이 다르게 확정되면 상환 일정도 달라질 수 있습니다.
2. 7천만원을 빌리면 거치기간 이자는 얼마일까?
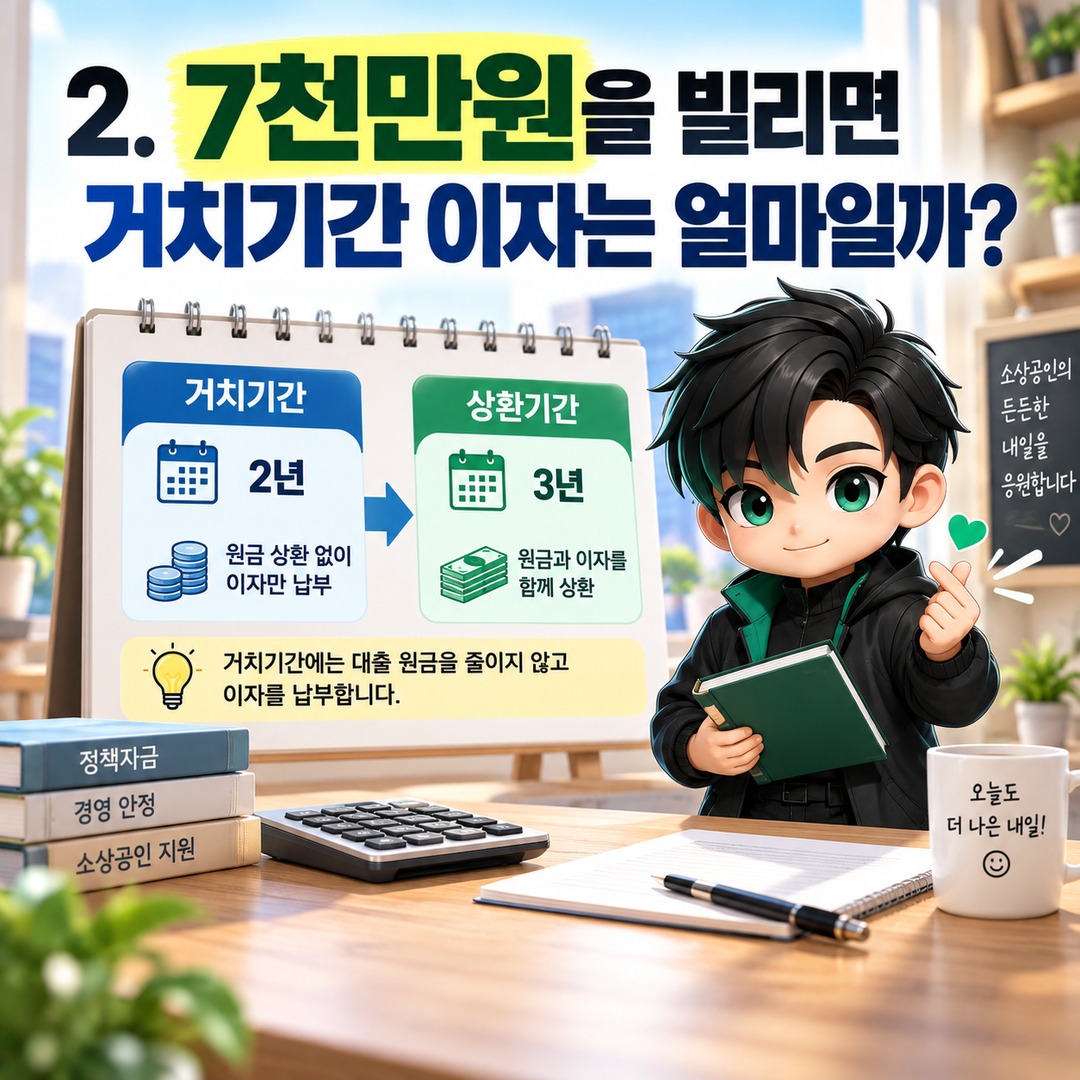
거치기간에는 일반적으로 대출 원금을 줄이지 않고 이자를 납부합니다.
월 이자는 다음 방식으로 대략 계산할 수 있습니다.
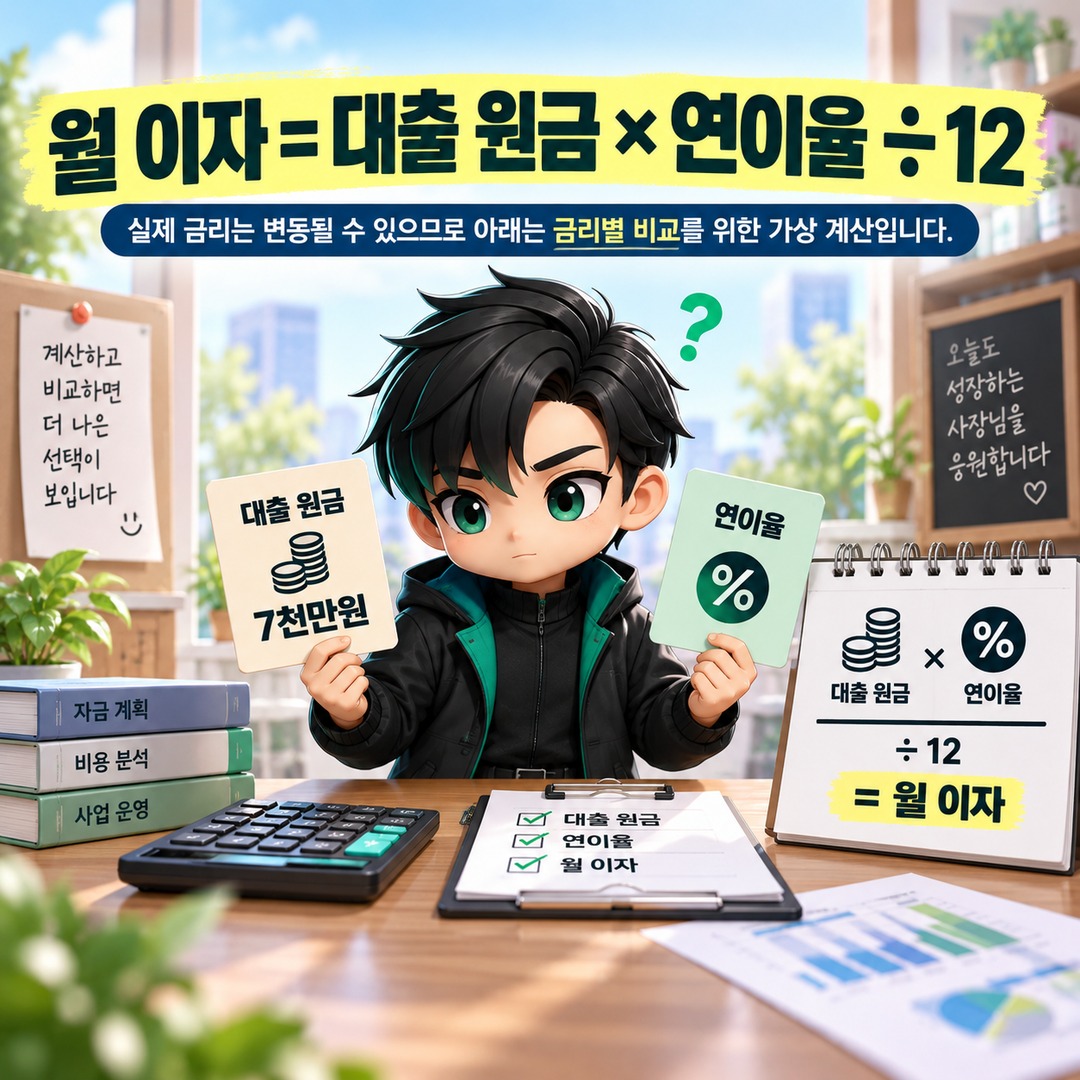
월 이자 = 대출 원금 × 연이율 ÷ 12
실제 금리는 변동될 수 있으므로 아래는 금리별 비교를 위한 가상 계산입니다.
| 가정 연금리 | 월 이자(약) | 24개월 이자(약) |
|---|---|---|
| 연 3.0% | 17만 5천원 | 420만원 |
| 연 3.5% | 20만 4천원 | 490만원 |
| 연 4.0% | 23만 3천원 | 560만원 |
| 연 4.5% | 26만 3천원 | 630만원 |
*작성자 계산. 대출금 7천만원, 금리가 24개월 동안 일정하다는 가정이며 실제 확정금리가 아닙니다.*
예를 들어 연 4.0%라면 매월 약 23만 3천원의 이자를 납부합니다.
2년 동안 납부한 이자는 약 560만원이지만, 거치기간이 끝난 뒤에도 대출 원금 7천만원은 그대로 남아 있습니다.
따라서 거치기간의 이자만 보고 대출 상환 여력을 판단하면 이후 부담을 과소평가할 수 있습니다.
3. 거치기간이 끝나면 월 상환액은 얼마나 늘어날까?
7천만원을 2년 거치 후 3년 동안 원금균등분할상환한다고 가정하면, 매월 갚아야 하는 원금은 약 194만 4천원입니다.
원금균등분할상환은 매달 같은 금액의 원금을 갚고, 남아 있는 원금에 대한 이자를 추가로 납부하는 방식입니다.
계산식은 다음과 같습니다.
7,000만원 ÷ 36개월 = 월 원금 약 194만 4,444원
여기에 남은 원금에 대한 이자가 더해집니다.
연 4.0% 금리가 유지된다고 가정하면 다음과 같습니다.
| 상환 시점 | 월 납입액(약) |
|---|---|
| 거치기간 중 | 23만 3천원 |
| 원금 상환 첫 달 | 217만 8천원 |
| 원금 상환 12개월째 | 211만 8천원 |
| 원금 상환 마지막 달 | 195만 1천원 |
*작성자 계산. 7천만원, 연 4.0% 고정 가정, 월 단위 원금균등분할상환 기준이며 실제 약정 일정과 다를 수 있습니다.*
<box gap={2}>
<text weight="medium" size="sm">월 납입 부담 비교 — 연 4.0% 가정</text>
<grid columns={2} gap={2}>
<grid-item>
<box background="surface-secondary" radius="lg" padding={3} gap={1}>
<caption>거치기간</caption>
<title size="xl" color="default" tabularNums>23.3만원</title>
<text color="secondary" size="xs">이자만 납부</text>
</box>
</grid-item>
<grid-item>
<box background="surface-secondary" radius="lg" padding={3} gap={1}>
<caption>원금 상환 첫 달</caption>
<title size="xl" color="default" tabularNums>217.8만원</title>
<text color="secondary" size="xs">원금 + 이자</text>
</box>
</grid-item>
</grid>
</box>
상환 첫 달의 납입액은 거치기간보다 약 194만 4천원 많아집니다.
월 납입액이 갑자기 늘어나는 이유는 금리가 올라서가 아니라, 기존에 내지 않았던 원금 상환이 시작되기 때문입니다.
이 차이를 미리 예상하지 못하면 대출 초기에는 부담이 적다가 3년 차부터 현금흐름에 어려움을 겪을 수 있습니다.
4. 3천만원만 대출받으면 월 상환액은 어떻게 달라질까?
실제 필요한 운영자금이 7천만원보다 적다면 대출금액별 상환 부담을 비교해 볼 필요가 있습니다.
같은 연 4.0% 금리와 2년 거치·3년 원금균등상환을 가정하면 다음과 같습니다.
| 대출금액 | 거치기간 월 이자 | 원금 상환 첫 달 |
|---|---|---|
| 3천만원 | 약 10만원 | 약 93만 3천원 |
| 5천만원 | 약 16만 7천원 | 약 155만 6천원 |
| 7천만원 | 약 23만 3천원 | 약 217만 8천원 |
대출금액이 커질수록 월 이자뿐 아니라 원금 상환 부담도 증가합니다.
예를 들어 3천만원과 7천만원의 원금 상환 첫 달 납입액 차이는 약 124만 4천원입니다.
따라서 대출 한도를 최대한 활용하는 것보다 실제 운영에 필요한 금액과 앞으로 갚을 수 있는 금액을 함께 고려하는 편이 합리적입니다.
5. 변동금리가 오르면 이자는 얼마나 늘어날까?
일반경영안정자금은 정책자금 기준금리에 가산금리를 더하는 변동금리 방식입니다.
2026년 일반자금의 가산금리는 0.6%포인트로 안내되어 있습니다.
예를 들어 정책자금 기준금리가 3.0%라면 적용 금리는 연 3.6%가 되는 구조입니다. 이는 계산 예시이며 2026년 10월 실제 기준금리를 의미하지 않습니다.
7천만원의 원금이 그대로 남아 있는 상황에서 금리가 연 0.5%포인트 상승하면 월 이자는 대략 2만 9천원 증가합니다.
계산식은 다음과 같습니다.
7,000만원 × 0.005 ÷ 12 = 약 29,167원
연간으로 환산하면 약 35만원의 이자 차이입니다.
다만 원금 상환이 시작되면 대출 잔액이 줄어들기 때문에 같은 금리 변동에도 이자 변화액이 작아집니다.
실제 납부액을 확인할 때는 다음 세 가지를 구분해야 합니다.
정책자금 기준금리 변경 여부
은행 대출약정에 적용되는 금리 변경 시점
현재 남아 있는 대출 원금
정책자금의 분기별 공시금리와 본인 대출계좌에 적용되는 금리가 항상 같은 시점에 변경되는 것은 아니므로 대출약정서를 확인해야 합니다.
6. 대출받기 전에 월 상환액을 직접 계산하는 방법
대출 신청을 앞두고 있다면 다음 계산기를 이용해 예상 부담액을 비교할 수 있습니다.
{@body const [principal,setPrincipal] = DIL.useState(5000)}
{@body const [rate,setRate] = DIL.useState(4)}
{@body const [grace,setGrace] = DIL.useState("24")}
{@body const months=60-Number(grace)}
{@body const p=principal*10000}
{@body const interest=p*rate/1200}
{@body const monthlyPrincipal=p/months}
{@body const first=monthlyPrincipal+interest}
{@body const totalInterest=interest*Number(grace)+(p*rate/1200)*(months+1)/2}
{@body const fmt=n=>Math.round(n).toLocaleString("ko-KR")+"원"}
<box border radius="xl" padding={4} gap={3}>
<title size="lg">소상공인 정책자금 예상 상환 계산기</title>
<caption>5년 만기, 원금균등분할상환, 입력 금리가 전 기간 유지된다는 가정</caption>
<row align="center" justify="between">
대출금액
<title size="md" tabularNums>{principal.toLocaleString("ko-KR")}만원</title>
</row>
<slider min={1000} max={7000} step={500} value={principal} onChange={setPrincipal}/>
<row justify="between">
<caption>1,000만원</caption>
<caption>7,000만원</caption>
</row>
<row align="center" justify="between">
가정 연금리
<title size="md" tabularNums>{rate.toFixed(1)}%</title>
</row>
<slider min={2} max={7} step={0.5} value={rate} onChange={setRate}/>
<text weight="medium" size="sm">거치기간</text>
<radio-group direction="col" value={grace} onChange={setGrace}>
<radio value="0">거치 없음</radio>
<radio value="12">1년 거치</radio>
<radio value="24">2년 거치</radio>
</radio-group>
<divider color="subtle"/>
<grid columns={2} gap={3}>
<grid-item>
<caption>거치기간 월 이자</caption>
<title size="lg" tabularNums>{Number(grace)===0?"해당 없음":fmt(interest)}</title>
</grid-item>
<grid-item>
<caption>원금 상환 첫 달</caption>
<title size="lg" tabularNums>{fmt(first)}</title>
</grid-item>
<grid-item>
<caption>월 상환 원금</caption>
<title size="lg" tabularNums>{fmt(monthlyPrincipal)}</title>
</grid-item>
<grid-item>
<caption>5년간 예상 총이자</caption>
<title size="lg" tabularNums>{fmt(totalInterest)}</title>
</grid-item>
</grid>
<button block variant="outline" color="secondary" onClick={=>{setPrincipal(5000);setRate(4);setGrace("24")}}>기본값으로 초기화</button>
<caption>실제 대출금리, 원금 상환 주기, 일수 계산, 금리 변동, 은행 약정에 따라 결과가 달라집니다. 승인금액이나 실제 납입액을 보장하는 계산기는 아닙니다.</caption>
</box>
계산 결과를 확인한 뒤에는 사업장의 월평균 현금흐름과 비교해야 합니다.
예를 들어 매달 운영비를 제외하고 남는 현금이 150만원인데 원금 상환 첫 달 납입액이 200만원을 넘는다면, 다른 수입이나 유동자금이 없는 상황에서는 상환 부담이 커질 수 있습니다.
매출액 전체가 아니라 임대료, 인건비, 재료비, 세금 등 필수 지출을 제외한 실제 가용 현금을 기준으로 판단하는 것이 중요합니다.
7. 실제 신청 전 반드시 확인할 세 가지
2026년 10월 8일 기준으로 일반경영안정자금 신청을 검토한다면 다음 사항을 확인해야 합니다.
첫째, 현재 적용 금리입니다.
정책자금 기준금리는 분기별로 변경될 수 있습니다. 이전 분기나 과거 안내자료에 나온 금리를 그대로 적용하지 말고 신청 시점의 공시금리를 확인해야 합니다.
둘째, 은행이 확정하는 대출조건입니다.
일반경영안정자금은 대리대출이므로 금융기관의 심사를 거쳐 실제 대출금액과 약정조건이 결정됩니다. 신청 가능한 최대 한도와 본인이 실제로 빌릴 수 있는 금액은 다를 수 있습니다.
셋째, 원금 상환 시작 시점입니다.
2년 거치가 적용되는 경우라도 대출 실행일과 은행의 약정 상환일에 따라 실제 첫 원금 납부일이 정해집니다.
원금 상환이 시작되는 달을 미리 확인하고 사업장 운영자금 계획에 반영하는 것이 좋습니다.
8. 자주 묻는 질문
Q. 2년 거치기간에는 아무 돈도 내지 않나요?
아닙니다. 일반적으로 원금 상환을 미루는 기간에도 이자는 납부해야 합니다. 실제 이자 납부일과 금액은 은행 약정에 따릅니다.
Q. 7천만원을 신청하면 모두 받을 수 있나요?
아닙니다. 7천만원은 정책상 한도입니다. 실제 대출금액은 신청자의 신용상태, 기존 채무, 보증 가능 여부, 금융기관 심사 등에 따라 달라질 수 있습니다.
Q. 원금을 미리 갚을 수 있나요?
중도상환 가능 여부와 수수료 적용 여부는 실제 취급 금융기관 및 대출약정 조건을 확인해야 합니다. 모든 정책자금 대출에 동일한 조건이 적용된다고 볼 수는 없습니다.
결론: 대출 한도보다 3년 차 상환 부담을 먼저 계산해야 합니다
2026년 일반경영안정자금은 사업 운영에 필요한 자금을 마련할 수 있는 정책융자이지만, 빌린 돈은 정해진 기간에 상환해야 합니다.
7천만원을 연 4.0%의 가상 금리로 대출받아 2년 거치 후 3년간 원금균등분할상환한다면, 거치기간 월 이자는 약 23만원이지만 원금 상환 첫 달 납입액은 약 218만원으로 증가합니다.
대출 신청 전에는 현재 금리, 실제 승인 가능금액, 원금 상환 시작 시점을 함께 확인하는 것이 핵심입니다.
최종 대출조건은 소상공인시장진흥공단의 공고와 취급 금융기관의 약정을 기준으로 판단해야 합니다.
---
공식 확인 자료
<Link url="https://ols.semas.or.kr" title="소상공인 정책자금 홈페이지"/> — 신청 공고, 분기별 금리 및 자금 안내
<Link url="https://www.easylaw.go.kr/CSP/CnpClsMainBtr.laf?ccfNo=3&cciNo=1&cnpClsNo=1&csmSeq=1973&popMenu=ov" title="찾기쉬운 생활법령정보 — 소상공인 정책자금 지원"/> — 2026년 정책자금 종류와 융자조건
<Link url="https://jinjucci.korcham.net/file/dext5uploaddata/2026/2026%EB%85%84%EB%8F%84%20%EC%A4%91%EC%86%8C%EB%B2%A4%EC%B2%98%EA%B8%B0%EC%97%85_%EC%A7%80%EC%9B%90%EC%82%AC%EC%97%85%28%EC%9C%A0%EA%B4%80%EA%B8%B0%EA%B4%80%29_.pdf" title="2026년도 중소벤처기업 지원사업 안내자료"/> — 일반경영안정자금 대출 한도·금리·기간
<text color="secondary" size="xs">자료 확인 기준: 2026년 10월 8일. 상환액 표와 계산기는 실제 확정금리가 아닌 가정 금리를 이용한 작성자 계산입니다.</text>
---
메타 설명
2026년 소상공인 일반경영안정자금 7천만원을 대출받으면 매달 얼마를 갚아야 할까요? 2년 거치·3년 원금균등상환을 기준으로 금리별 이자, 원금 상환 첫 달 납입액, 3천만원·5천만원 대출과의 차이를 계산했습니다.
태그
썸네일 문구
7천만원 대출, 3년 차부터 월 얼마?
대표 썸네일 구성
16:9 가로형. 왼쪽에 거치기간 월 이자 약 23만원, 오른쪽에 원금 상환 첫 달 약 218만원을 대비한 그래픽. 하단에는 '연 4.0% 가정'을 명시.
이미지 alt
일반경영안정자금 7천만원을 연 4.0%로 계산했을 때 거치기간과 원금 상환 첫 달의 월 납입액 비교
후속 콘텐츠
소상공인 정책자금 원금 상환이 부담될 때, 만기연장이나 상환유예를 신청할 수 있을까?
함께 보면 좋은 글
2026년 10월 소상공인 일반경영안정자금, 매출 감소 없이 신청할 때 확인할 조건
2026년 4분기 소상공인 일반경영안정자금, 매출 감소 없어도 신청 대상이 될 수 있습니다